- Apple株は今後どうなるのか → 2026年4〜6月期は6月期として過去最高。ただし粗利率改善の過半は関税還付。今後の展望
- 売上が横ばいなのに、なぜ最高益でPER36倍なのか → 高採算のサービス事業とEPSを底上げする自社株買い。「割安株」から「高評価株」へ市場の見方が変わった
- AIで出遅れたのは問題か → 自前で作らずOpenAI・Googleに頼る水平分業。2016年に「PER10倍で割高感なし」と書いた見立ての10年後も
Apple(アップル、ティッカー: AAPL)は、iPhoneを軸に世界最大級の利益とキャッシュを生み出し、2025年10月に時価総額$4兆を史上3社目で突破した“成熟の王者”です。売上は$400B規模で横ばいに入りましたが、高採算のサービス事業と世界最大級の自社株買いが利益を押し上げ続けています。一方でAIでは「出遅れ」が指摘され、最先端のAIを自前で作らずOpenAIやGoogle Geminiに外注する“水平分業”という独特の道を選びました。本記事では、SEC提出の公式決算(10-K)の実データで、売上・利益・キャッシュフロー(フリーCF含む)・セグメント・株価・バリュエーション、そしてAI戦略と提携関係を、初心者にもわかりやすく解説します。
📌 会計年度に注意:Appleの会計年度は9月末締めです。例えば「FY2025」は2024年10月〜2025年9月(締め日2025年9月27日、決算は2025年10月末公表)。本記事の年度はすべて9月末締めのFY表記で、現時点の最新通期はFY2025です(FY2026は2026年9月締めのため通期未公表)。株価・時価総額は暦年(2026年6月時点)で記載します。
FY2025 売上高
$416.2B
FY2025 粗利率
46.9%
PER(実績)
約36倍
時価総額(2026/6)
約$4.3兆
【2026年7月30日発表】FY2026 第3四半期 ― 6月期として過去最高、ただし粗利率改善の過半は関税還付
Appleは2026年7月30日、2026年9月期 第3四半期(2026年3月29日〜6月27日)の決算を発表しました。
売上は1,094億1,700万ドル(前年同期比+16.4%)、1株当たり利益(希薄化後)は2.02ドル(+28.7%)。ティム・クックCEOは「過去最強の6月四半期」と述べ、iPhone・Mac・サービスがそろって6月期の記録を更新しました。
数字だけ見れば文句のつけようがない決算です。ただしAppleは、プレスリリースの冒頭2文目で、自ら重要な但し書きを付けています。
Company gross margin was 50.1 percent, including a favorable impact of approximately 2 percentage points from tariff refunds. Diluted earnings per share was $2.02, up 29 percent year over year, and included a favorable impact of $0.11 from tariff refunds.
(粗利率は50.1%で、関税還付による約2ポイントの押し上げを含む。希薄化後EPSは2.02ドルで前年比29%増、関税還付による0.11ドルの押し上げを含む)
関税の還付が、粗利率を約2ポイント、EPSを0.11ドル押し上げている。これを知っているかどうかで、この決算の評価は変わります。
ただしその内訳を、会社自身がプレスリリースで開示しています。
EPSベースでは0.11ドル(2.02ドルの約5.4%)。
還付は繰り返されるとは限りません。
サービスは粗利率が製品より高い事業です。
全体像 ― すべての段で二桁成長
| 単位:百万ドル | FY26 Q3 (2026年6月27日締め) | FY25 Q3 | 前年同期比 |
|---|---|---|---|
| 製品売上 | 78,678 | 66,613 | +18.1% |
| サービス売上 | 30,739 | 27,423 | +12.1% |
| 総売上 | 109,417 | 94,036 | +16.4% |
| 売上総利益 | 54,770 | 43,718 | +25.3% |
| 粗利率 | 50.1% | 46.5% | +3.6pt(うち約2ptは関税還付) |
| 研究開発費 | 11,729 | 8,866 | +32.3% |
| 販売管理費 | 7,346 | 6,650 | +10.5% |
| 営業利益 | 35,695 | 28,202 | +26.6% |
| 営業利益率 | 32.6% | 30.0% | +2.6pt |
| 営業外損益(純額) | 572 | △171 | プラス転換 |
| 法人税 | 6,478 | 4,597 | +40.9% |
| 実効税率 | 17.9% | 16.4% | +1.5pt |
| 純利益 | 29,789 | 23,434 | +27.1% |
| EPS(希薄化後) | $2.02 | $1.57 | +28.7% |
売上・粗利・営業利益・純利益・EPSが、すべて二桁で伸びています。しかも利益の伸びが売上の伸びを上回っている——利益率が改善しているということです。
ここで損益計算書の読み方を当てはめます。営業利益+26.6%に対し、純利益は+27.1%。ほぼ同じ方向・同じ大きさです。この「ズレのなさ」自体が重要な情報で、本業の外で何かが起きているわけではないことを示しています。
①今年の他社と何が違うのか ― 「本業の外」がほとんどない
2026年の決算を続けて読むと、営業利益と最終利益が食い違う会社が目立ちました。Appleはその対極にあります。
| 会社 | 営業利益 | 最終利益 | 本業の外の要因 |
|---|---|---|---|
| トヨタ | △8.8% | +75.6% | 豊田自動織機の売却益 約6,000億円ほか |
| NVIDIA | +19%(前四半期比) | GAAP +2%(前四半期比) | 持分証券の評価益 77.7億ドル |
| テスラ | △57% | △5% | SpaceX株の評価益 10億ドル+受取利息 |
| Apple | +26.6% | +27.1% | 営業外は5.72億ドル=税引前利益の1.6%だけ |
Appleの利益は、ほぼ全部が本業から出ています。これは評価すべき点です。株式の評価益は株価が下がれば消えますが、製品とサービスを売って得た利益は消えません(調整後利益・コア営業利益の見方)。
ただし「一時要因がゼロ」ではありません。それが冒頭で見た関税還付です。2026年前半の決算では、この関税還付が日米の多くの企業の利益に入っています。ソニーはグループ全体で800億円の還付を織り込み、任天堂も同じ要因で粗利が改善しました。Appleも例外ではなかった、ということです。
②製品別 ― iPhoneが+21.7%、減ったのはiPadだけ
| 製品カテゴリ | FY26 Q3 | FY25 Q3 | 前年同期比 |
|---|---|---|---|
| iPhone | 54,252 | 44,582 | +21.7% |
| Mac | 10,352 | 8,046 | +28.7% |
| iPad | 6,191 | 6,581 | △5.9% |
| ウェアラブル・ホーム・アクセサリ | 7,883 | 7,404 | +6.5% |
| サービス | 30,739 | 27,423 | +12.1% |
売上の49.6%がiPhoneです。その主力が+21.7%で伸びたことが、この四半期の最大の推進力でした。Macも+28.7%と好調で、伸び率では最大です。
唯一減ったのがiPad(△5.9%)。ただし規模は61.9億ドルで全体の5.7%にとどまるため、全社への影響は限定的です。
注目すべきはサービスの30,739百万ドルという規模です。伸び率(+12.1%)は製品(+18.1%)より低いものの、サービスは製品より粗利率が高いため、全社の利益率を押し上げます。粗利率改善のうち「関税還付を除いた1.6ポイント」の主因は、ここにあると考えるのが自然です。
③地域別 ― 中国が+22.4%で戻ってきた
| 地域 | FY26 Q3 | FY25 Q3 | 前年同期比 |
|---|---|---|---|
| 南北アメリカ | 45,781 | 41,198 | +11.1% |
| 欧州 | 29,395 | 24,014 | +22.4% |
| 中華圏 | 18,816 | 15,369 | +22.4% |
| 日本 | 6,554 | 5,782 | +13.4% |
| その他アジア太平洋 | 8,871 | 7,673 | +15.6% |
全地域が二桁成長です。会社も「すべての地域セグメントで二桁の売上成長」と述べています。
特筆すべきは中華圏の+22.4%です。中国市場は現地メーカーとの競争が激しく、同じ2026年にトヨタ自動車は中国でのトヨタ・レクサス販売台数が前年の72.0%まで落ち込みました。そのなかでAppleが22.4%伸ばしたのは、ブランド力と買い替え需要の強さを示しています。
④研究開発費が+32.3% ― 売上の2倍の速さで増えている
この決算でもう一つ見ておくべき数字が、研究開発費です。
| 項目 | FY26 Q3 | FY25 Q3 | 前年同期比 |
|---|---|---|---|
| 研究開発費 | 11,729 | 8,866 | +32.3% |
| 売上に対する比率 | 10.7% | 9.4% | +1.3pt |
| 販売管理費 | 7,346 | 6,650 | +10.5% |
売上が+16.4%のところ、研究開発費は+32.3%。ほぼ2倍の速さで増えています。売上に対する比率も9.4%から10.7%へ上昇しました。
会社はWWDC26で「まったく新しいSiri AI」を発表しています。AIへの投資が費用として計上され始めていると読むのが自然でしょう。
ここは評価が分かれる数字です。費用が増えれば目先の利益は圧迫されます。それでも営業利益率が32.6%へ改善したのは、粗利の伸び(+25.3%)が費用増を吸収したからです。ただし関税還付の2ポイントを外すと、この余裕は今より小さくなります。
⑤EPS+28.7%と純利益+27.1%の差は、自社株買い
細かい点ですが、投資家として押さえておく価値があります。
| 項目 | FY26 Q3 | FY25 Q3 | 増減 |
|---|---|---|---|
| 純利益 | 29,789百万ドル | 23,434百万ドル | +27.1% |
| 希薄化後の株式数 | 14,714,676千株 | 14,948,179千株 | △1.6% |
| EPS(希薄化後) | $2.02 | $1.57 | +28.7% |
EPSの伸び(+28.7%)が純利益の伸び(+27.1%)を1.6ポイント上回っています。理由は単純で、自社株買いによって株数が1.6%減ったからです。EPSは「利益 ÷ 株数」なので、分母が縮めばその分だけ伸びが上乗せされます。
配当も1株0.27ドルが宣言されました(2026年8月13日支払い)。Appleは配当と自社株買いの両方で株主に還元する会社だという性格は変わっていません。
なお実効税率は16.4%から17.9%へ1.5ポイント上昇しています。税率は毎期変わるので、EPSを将来に伸ばすときは注意が必要です(PER・PBR・ROEの見方)。
この決算から持ち帰る4つのチェック
- ① プレスリリースの冒頭2文を必ず読む。Appleは「関税還付が粗利率を約2ポイント、EPSを0.11ドル押し上げた」と自分で書いています。ここを飛ばすと、50.1%という粗利率を実力と誤解します。
- ② 営業利益と最終利益の伸びが揃っているかを見る。Appleは+26.6%と+27.1%でほぼ一致=本業の外で何も起きていない証拠。ズレている会社ほど中身を開く必要があります。
- ③ 費用の伸びを売上の伸びと比べる。研究開発費+32.3%は売上+16.4%の約2倍。いまは粗利の伸びで吸収できていますが、関税還付が消えると余裕は縮みます。
- ④ EPSと純利益の伸び率の差=株数の変化。差の1.6ポイントは自社株買いによるものです。
まとめ ― 「良い決算」だが、そのまま将来に当てはめない
FY2026 第3四半期のAppleは、6月期として過去最高の売上とEPSを記録し、全地域・主要製品が二桁で伸びた——素直に良い決算です。利益のほぼ全部が本業から出ている点も、今年の他社と比べて際立っています。
| 見出しになりやすい事実 | 一次資料で確かめた実態 |
|---|---|
| 粗利率50.1%へ改善 | 改善3.6ptのうち約2ptは関税還付(会社が明記)。実力分は約1.6pt |
| EPS $2.02で+29% | うち0.11ドル(約5.4%)が関税還付。さらに自社株買いで株数が1.6%減 |
| 売上+16.4%で過去最高 | 事実。全地域が二桁成長、中華圏は+22.4%。減ったのはiPadだけ |
| 営業利益+26.6% | 本物。営業外損益は税引前利益の1.6%しかない |
投資判断に使うときの注意は1つだけです。関税還付は繰り返される保証がありません。粗利率を50.1%のまま将来に置くと、利益を2ポイント分だけ多く見積もることになります。会社が親切に金額を出しているので、外して計算するのは簡単です。
同じ2026年に、NVIDIAは持分証券の評価益で、テスラはSpaceX株の評価益で最終利益が動きました。Alphabetに至っては、2026年第1四半期の純利益626億ドルのうち約287億ドル(およそ半分)が非公開企業(主にAnthropic)の保有株評価益でした。これらと比べると、Appleの決算は「読みやすい」部類に入ります。それでも冒頭の但し書きを見落とせば、評価を2ポイント分間違える——決算は、良い会社ほど丁寧に読む価値があります。
本記事は2026年7月30日公表のプレスリリース、および米国SECに提出されたForm 10-Qなど、Appleが公開している一次資料に基づいて作成しています。情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
ビジネスモデル概観
Appleの収益は、ハードウェア(iPhone中心)と高採算のサービスという二層構造です(金額はFY2025)。
- iPhone … 売上約2,096億ドル(連結の約50%)。最大かつ最重要の柱。ただし買い替えサイクルが長期化し、成長は横ばい〜緩やか=成熟。
- サービス(App Store・iCloud・Apple Music・広告・保証・Google検索収入など) … 売上約1,092億ドル(約26%)。粗利率は約75%とハードの約2倍。二桁成長を続ける“成長と利益の質”のエンジン。
- Mac・iPad・ウェアラブル(Apple Watch / AirPods等) … 合計で売上の約2割。iPhoneを取り巻く周辺デバイス群。
強さの源泉(モート)は、10億台超のアクティブ端末という巨大な囲い込み(エコシステム)、独自設計チップ(Apple Silicon)によるハード・ソフト統合、そして世界最強級のブランドです。「一度Appleの世界に入ると抜けにくい」——この粘着性が、高採算サービスの土台になっています。
売上高・純利益の推移 ― 成熟、それでも最高益
単位 十億ドル。売上は$400B規模で横ばい。純利益はFY2025に過去最高の$112B。
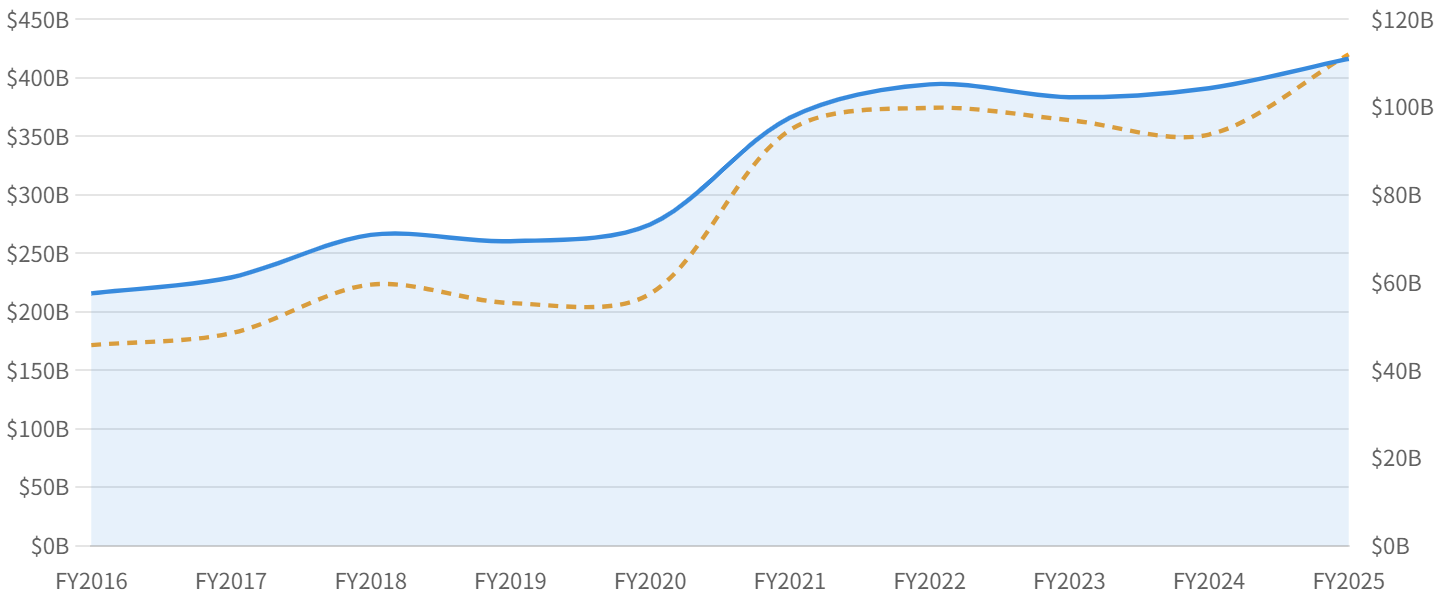
売上高はFY2016の2,156億ドルからFY2025に4,162億ドルへ拡大しましたが、コロナ特需で急増したFY2021(+33%)以降は$380B〜$416Bでほぼ横ばい=成熟に入りました(FY2022→FY2025のCAGRは約+1.8%)。純利益はFY2025に過去最高の1,120億ドル。なおFY2024の純利益$93.7Bは、EUの遡及課税(State Aid)による一時的な法人税費用 約$10.2Bを含んだ後の数値で、これを除いた実質では約$104.0B。つまり利益は「FY2023 $97B → FY2024実質 $104B → FY2025 $112B」と着実に伸びています。売上が横ばいでも最高益を更新できるのは、粗利率の上昇と自社株買いによるものです(後述)。
データ表(FY2016〜FY2025、売上・純利益は百万ドル)
| 会計年度 | 売上高 | 純利益 | 粗利率 | 営業利益率 |
|---|---|---|---|---|
| FY2016 | 215,639 | 45,687 | 39.1% | 27.8% |
| FY2018 | 265,595 | 59,531 | 38.3% | 26.7% |
| FY2020 | 274,515 | 57,411 | 38.2% | 24.2% |
| FY2021 | 365,817 | 94,680 | 41.8% | 29.8% |
| FY2022 | 394,328 | 99,803 | 43.3% | 30.3% |
| FY2023 | 383,285 | 96,995 | 44.1% | 29.8% |
| FY2024 | 391,035 | 93,736 ※ | 46.2% | 31.5% |
| FY2025 | 416,161 | 112,010 | 46.9% | 32.0% |
※ FY2024の純利益はEU State Aid一時課税 約$10.2Bを含む(除外後の実質純利益は約$103,982M/実質EPS $6.75)。
キャッシュフローとフリーCF ― “現金製造機”
単位 十億ドル。稼いだフリーCF(青)を、財務CF(紫)の大きなマイナス=株主還元でほぼ全額返す構造。
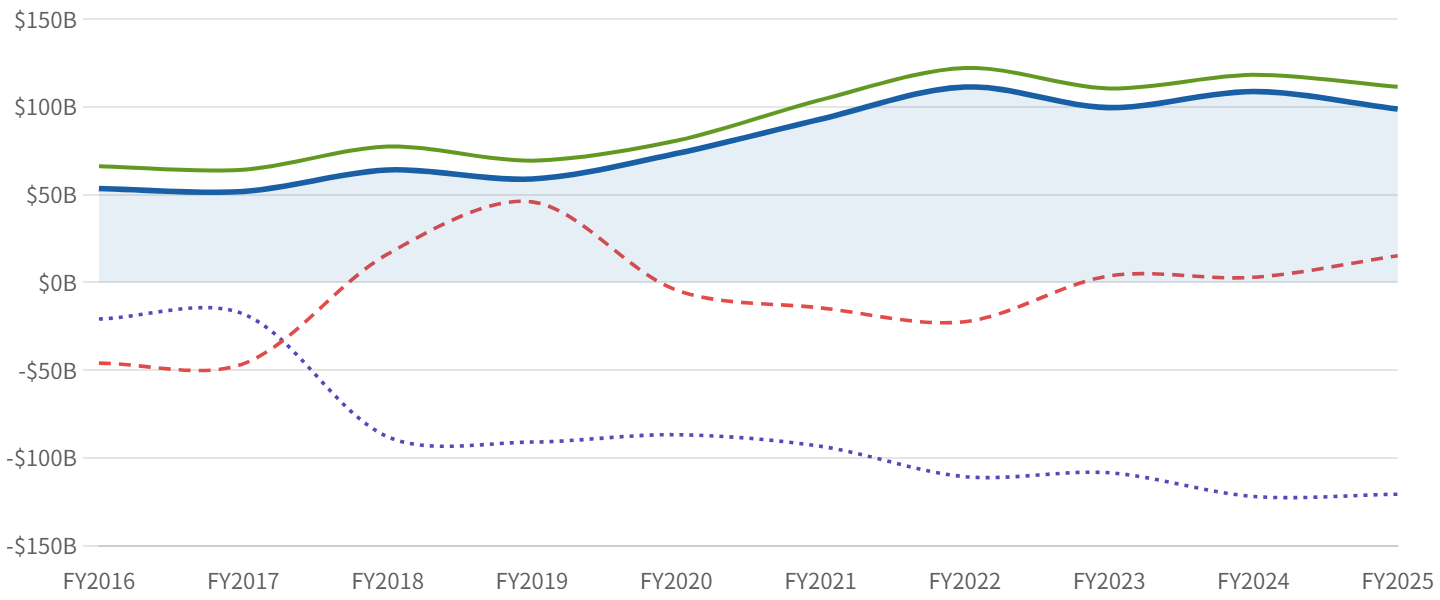
Appleは桁外れの“現金製造機”です。営業CFはFY2025で約$1,115億。製造を外部委託する資産ライト型で設備投資が年$7〜13億ドルと軽いため、フリーCF(営業CF−設備投資)はFY2025で約$988億に達します(FY2022は過去最高$111B)。注目は財務CFの巨大なマイナス(FY2025で約−$1,207億)。これは稼いだフリーCFをほぼ丸ごと株主還元(自社株買い+配当)に回していることを意味します。なお投資CFが年により+になるのは、保有する市場性証券の満期償還が新規購入を上回るためで、事業の良し悪しではありません(現金創出力は営業CFとフリーCFで見ます)。Appleは2018年に表明した「ネットキャッシュ・ニュートラル」(手元現金と負債を均衡させる)方針のもと、FY2025まで手元現金を計画的に取り崩してきました(ネットキャッシュは2018年頃の約$163BからFY2025は約$34Bへ縮小。なお2026年に同方針を見直したとの報道もあります)。
データ表(FY2016〜FY2025、単位: 十億ドル)
| 会計年度 | 営業CF | 投資CF | 財務CF | フリーCF |
|---|---|---|---|---|
| FY2016 | 66.2 | -46.0 | -20.9 | 53.5 |
| FY2017 | 64.2 | -46.4 | -18.0 | 51.8 |
| FY2018 | 77.4 | 16.1 | -87.9 | 64.1 |
| FY2019 | 69.4 | 45.9 | -91.0 | 58.9 |
| FY2020 | 80.7 | -4.3 | -86.8 | 73.4 |
| FY2021 | 104.0 | -14.5 | -93.4 | 93.0 |
| FY2022 | 122.2 | -22.4 | -110.7 | 111.4 |
| FY2023 | 110.5 | 3.7 | -108.5 | 99.6 |
| FY2024 | 118.3 | 2.9 | -122.0 | 108.8 |
| FY2025 | 111.5 | 15.2 | -120.7 | 98.8 |
フリーCF=営業CF−設備投資(PP&E取得)。設備投資はFY2025で$12.7B。
収益性の構造的上昇(粗利率・営業利益率)
単位 %。粗利率は約38%→約47%へ構造的に上昇。主因は高採算サービスの拡大。
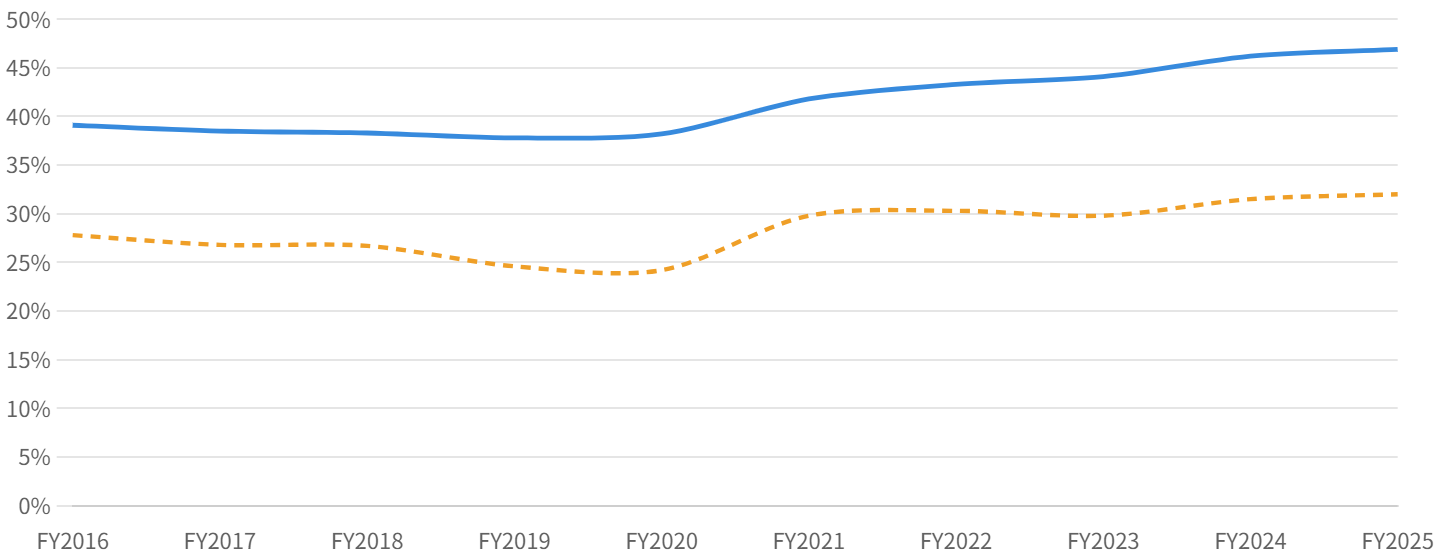
Appleの利益成長を支えるのが粗利率の構造的な上昇です。FY2016〜2020は38%前後でしたが、FY2025には46.9%まで切り上がりました。理由は明快で、粗利率約75%という高採算のサービス事業が拡大し、約37%のハードウェアを上回るペースで全社の利益率を押し上げているからです。実際、FY2025の総粗利$195Bのうち約42%($82B)はサービスが稼ぎ出しています。営業利益率も約32%と高水準。売上が横ばいでも「利益の質」が改善し続けているのが、近年のAppleの実像です。
セグメント分析 ― iPhoneという成熟の柱、Servicesという成長エンジン
製品/サービス別の売上構成(FY2025)
単位 十億ドル。iPhoneが約50%、サービスが約26%。
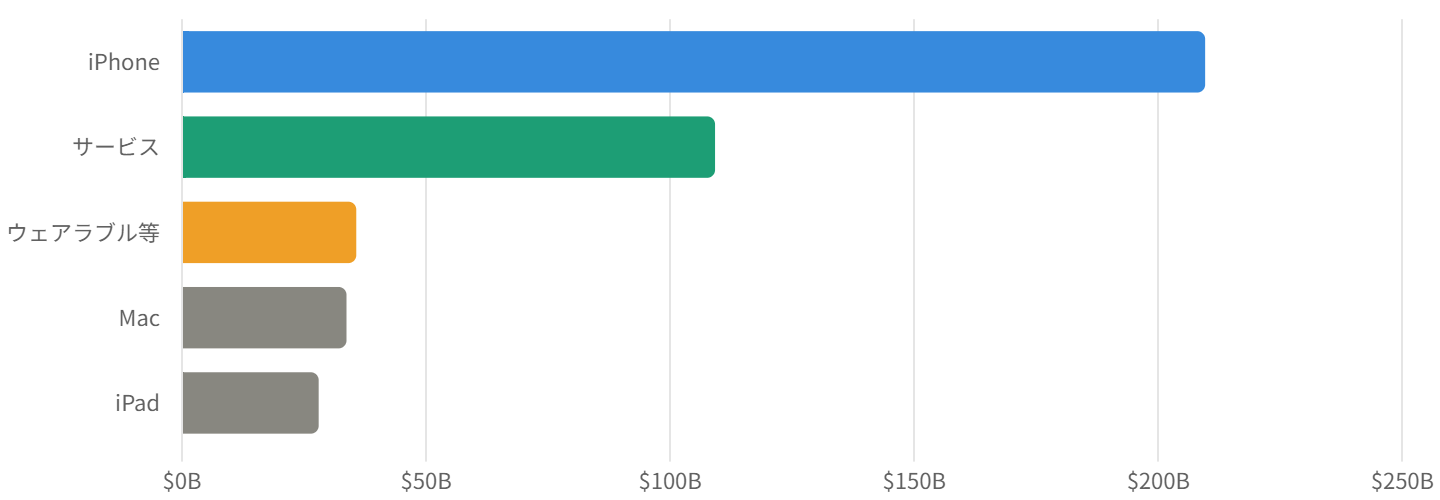
FY2025の売上はiPhoneが$209.6B(50.4%)と依然として最大の柱。次いでサービスが$109.2B(26.2%)で、ついに$100Bの大台を超えました。残りはウェアラブル($35.7B)、Mac($33.7B)、iPad($28.0B)と続きます。
「成熟 vs 成長」の二層構造
単位 十億ドル。iPhoneは横ばい=成熟。サービスは右肩上がり=成長エンジン。
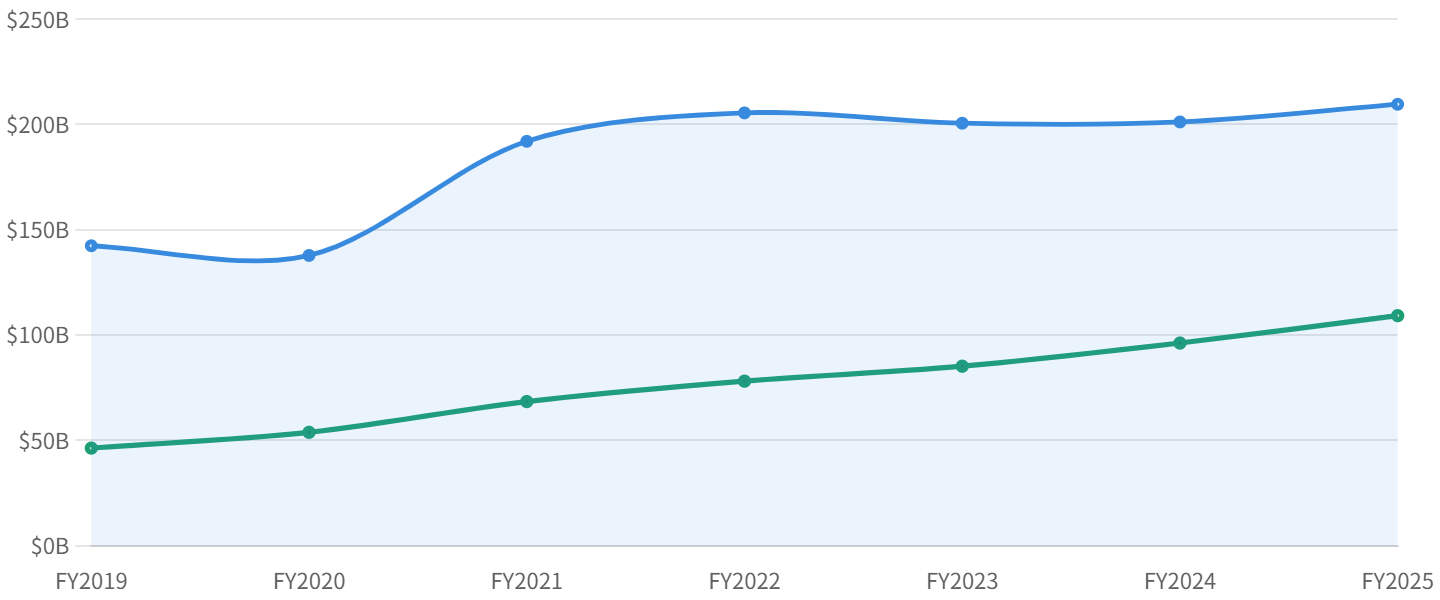
この図がAppleの“現在地”を最もよく表しています。iPhoneはFY2021以降$200B前後で横ばい(売上比率も54.7%→50.4%へ漸減)=買い替えサイクルが成熟。一方でサービスはFY2019の$46.3BからFY2025の$109.2Bへ約2.4倍に拡大し、直近も+14%(FY2025)と二桁成長を継続。「成熟したiPhoneが規模を支え、高採算のサービスが成長率と利益率を担う」——これが、低成長でも株価が評価される理由の核心です。
地域別売上 ― 中華圏の減速
単位 十億ドル。米州が最大。中華圏(赤)のみ唯一のマイナス成長。
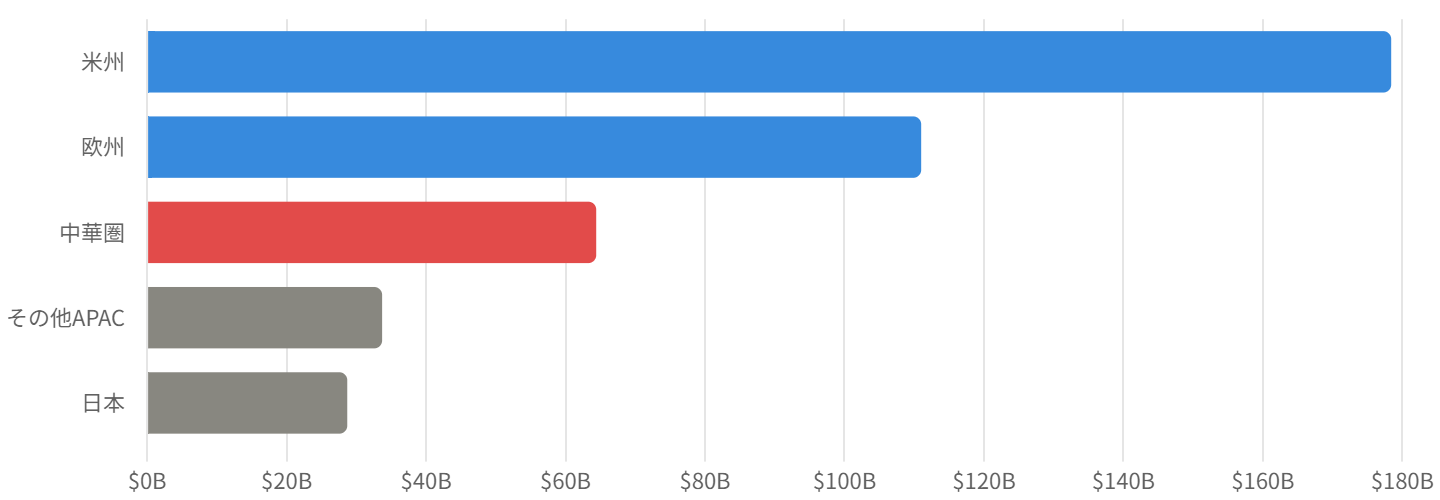
地域別では米州($178.4B、+7%)が最大、欧州($111.0B、+10%)も堅調、日本($28.7B、+15%)も伸びています。一方で中華圏(Greater China)は$64.4B(−4%)と、主要地域で唯一のマイナス。ピークのFY2022($74.2B)から3期連続で減少しており、構成比も約18.7%(FY2021)から15.5%へ低下しました。現地メーカーとの競争激化や規制が背景で、Appleにとって中国は最大の不確実要因の一つです。
株価動向の要因分析 ― “割安株”から“高評価株”へ
単位 ドル。かつて理論株価を下回る“割安株”だったが、近年はプレミアム約2.5〜2.9倍へ。
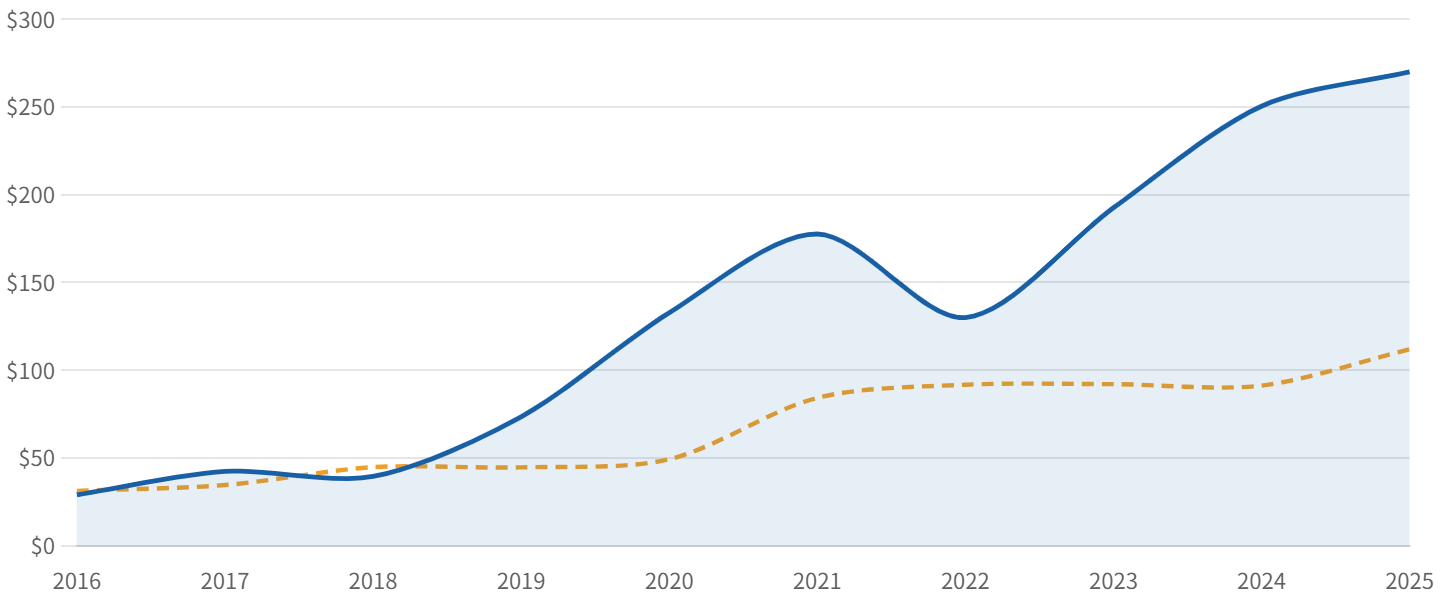
Apple株は過去10年でトータルリターン約12〜13倍(年率約29〜30%)と、S&P500(年率約13〜15%)を大きく上回りました。図7で重要なのは市場の評価(PER)の変化です。2016年頃はPERわずか8〜10倍台で、株価はEPS×15の理論株価を下回る“割安株”でした。それが近年は実際の株価が理論株価の約2.5〜2.9倍(=PER約35〜40倍)へと大きく切り上がっています。つまりAppleの株高の相当部分は、利益成長そのものよりも「成熟した低成長企業」から「サービス+AIで再評価される企業」へと市場の見方(バリュエーション)が変わったことによるものです。時価総額は2018年8月に$1兆 → 2020年8月に$2兆 → 2023年6月に終値ベースで$3兆 → 2025年10月に$4兆(史上3社目)を突破しました。
世界最大級の株主還元 ― EPSを底上げする“買い戻しマシン”
単位 十億ドル。還元合計は近年 年$100B超。世界最大級。
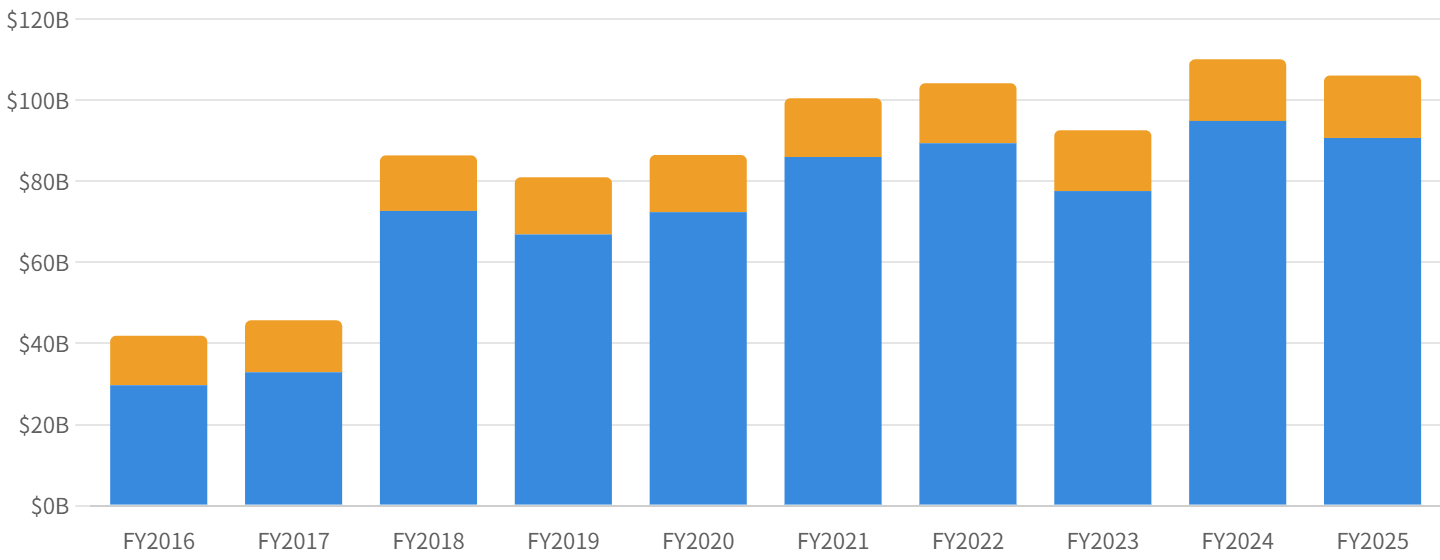
Appleは世界最大級の自社株買いを行う企業です。FY2025の自社株買いは約$90.7B、配当$15.4Bと合わせ還元合計は約$106B。前述のとおりフリーCF(約$99B)をほぼ全額、株主に返している計算です。この巨額の買い戻しにより発行済株式数は過去10年で約30%減少。利益(分子)が横ばいでも、株数(分母)が減るので1株当たり利益(EPS)は伸びて見える——これがAppleの「低成長でもEPSは増える」構造であり、高いPERを下支えしています。なお配当利回りは約0.35%と低く、Appleの還元は配当より自社株買いが主役です。
配当を実際に受け取るには、当然ながら株を保有している必要があります。同じ考え方で選んだ銘柄を並べた高配当株ランキングTOP20と、口座ごとの違いをまとめたNISA対応の証券口座比較もあわせてどうぞ。
バリュエーション分析 ― 低成長なのに高PER?
Appleは成長率が最も低いのに、PERはむしろ高い水準。(Teslaは約372倍と別格のため除外)
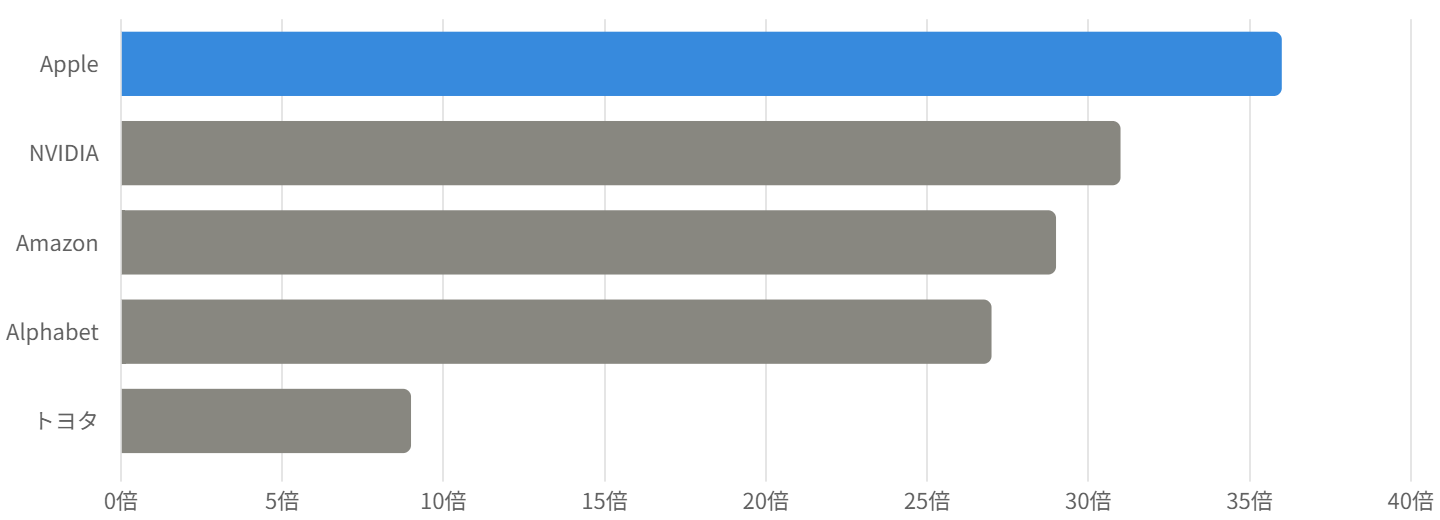
ここがAppleの最大の論点です。売上は$380B〜$416Bでほぼ横ばい(年率一桁前半%)という成熟企業でありながら、実績PERは約36倍(予想PERでも約32倍)と、より高成長のNVIDIA(約31倍)・Amazon(約29倍)・Alphabet(約27倍)よりむしろ高い水準にあります。過去10年の平均PER(約24.5倍)と比べても歴史的レンジの上限を大きく超え、成長対比の割高度を示すPEGレシオは約2.8、PSRも約9.6倍と高め。「低成長×高PER」=割高ではないかという指摘は、数字の上ではおおむね妥当です。この高い評価が正当化されるには、サービスの高採算成長・自社株買いによるEPS底上げ・AI(Apple Intelligence)による買い替え加速といったストーリーへの市場の信認が続くことが前提になります。
AI戦略 ― 自前で作らず、OpenAI・Googleに頼る「水平分業」
AppleのAIは「出遅れ」がたびたび指摘されてきました。象徴的なのが、2024年に予告した刷新Siri(パーソナライズドSiri)の遅延で、2025年3月に正式に延期を認め、投入は2026年へ後ろ倒し。宣伝した機能が出なかったとして$250Mの和解にも至りました。AppleのAI設備投資はFY2025でわずか約$12.7Bと、競合メガキャップ(合計で年$400B超)とは桁違いに小さく、自前で最先端AIを量産する道は採っていません。代わりに選んだのが「水平分業」——端末・OS・チップという“器”は自社で握り、最先端の頭脳(フロンティアLLM)は外部から借りる戦略です。
“器”は自前、“世界の知識”はOpenAI・Googleに外注。Googleとは双方向の資金関係。
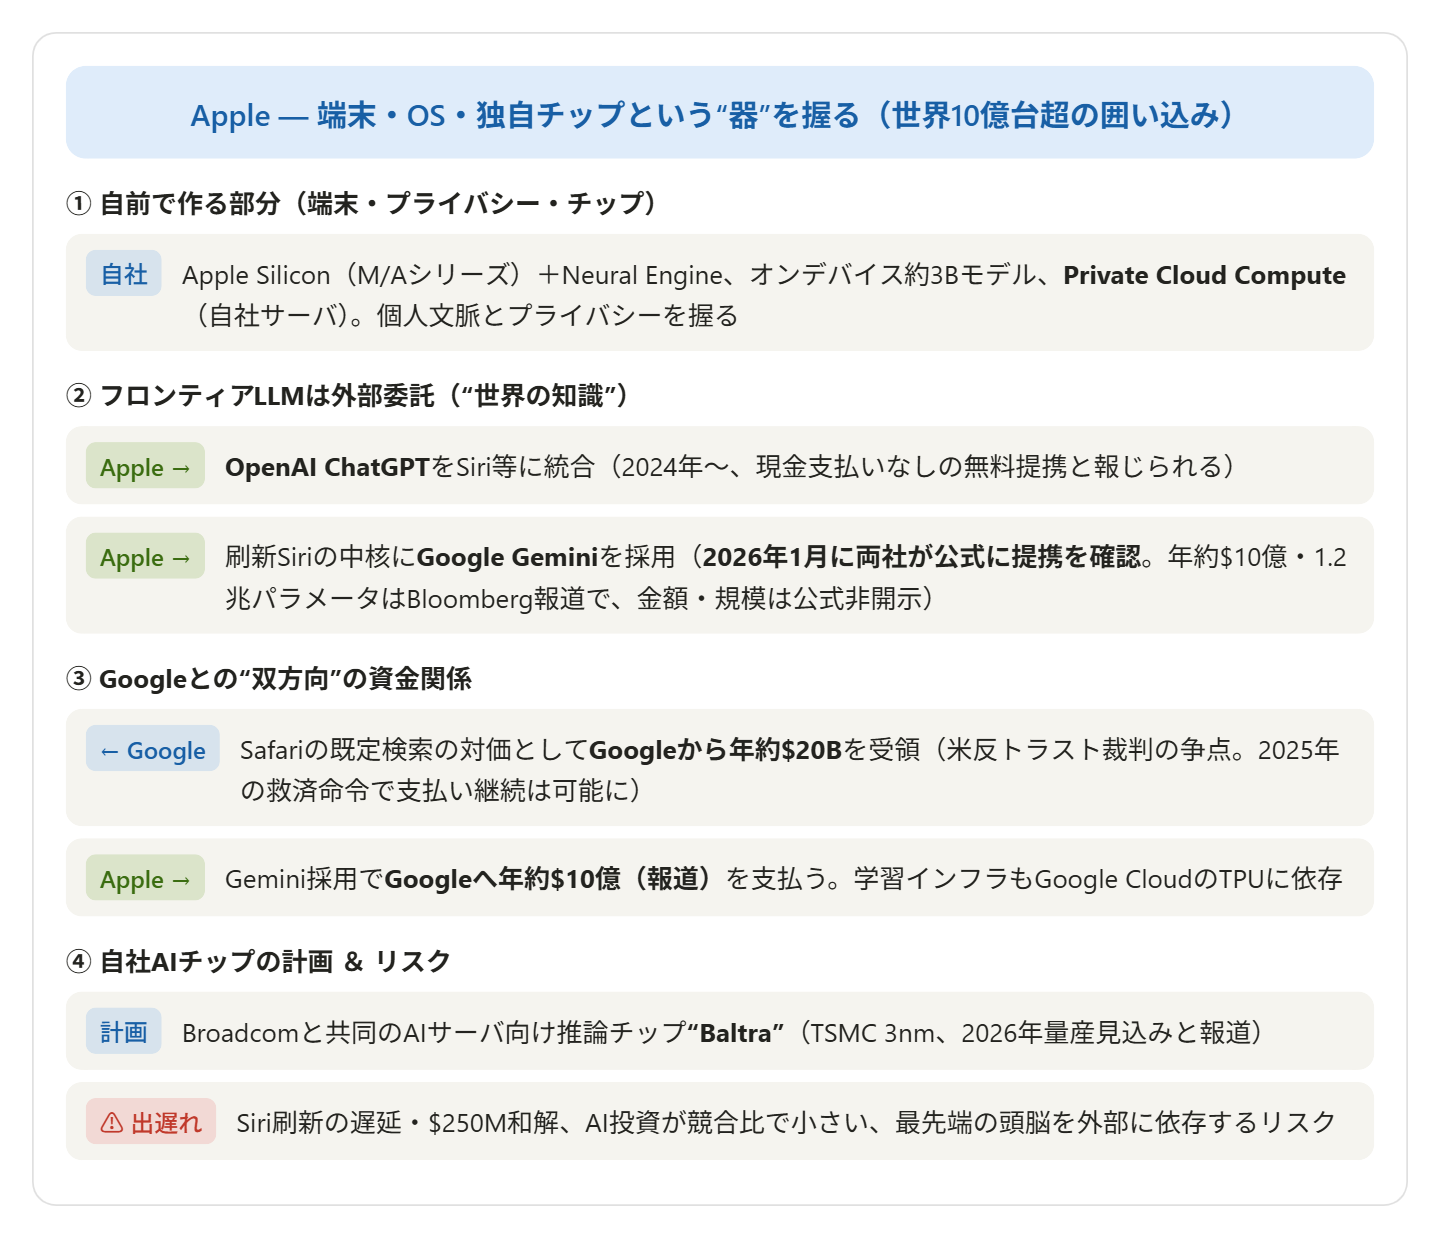
構図のポイントは2つです。第一に、Appleは「世界の知識」をChatGPTやGeminiに外注し、自社は窓口(インターフェース)とプライバシー保護に徹すること。最先端モデルの自社量産競争には乗らず、必要な頭脳を“借りる”割り切りです。第二に、Googleとの双方向の依存。Appleは検索でGoogleから年$20Bを受け取りつつ、Siri用LLMでは逆にGoogleへ年$1B(報道)を支払う——同じ相手と、お金が逆向きに流れる関係になっています。なおGemini採用という提携自体は2026年1月に両社が公式に確認済みですが、年$1B・1.2兆パラメータという具体的な数字はBloombergの報道ベース(公式非開示)である点には留意が必要です。
2016年に「PER10倍で割高感なし、ただし次のキラーデバイスがない」と書いた見立ての10年後
このサイトではAppleについて、2016年5月「バフェットも投資したアップル株に投資すべきか」、2018年ごろ「今後の業績と株価の予想」、2023年「ビジネスモデルと株価評価」など5本を書きました(いずれも本記事に統合)。見立てと答えを並べます。
| 時点と見立て | 2026年の答え |
|---|---|
| 2016年5月:時価総額5,500億ドル、PER10.3倍、ROE48%。割高感はない。懸念は「iPhone神話が崩れ、次のキラーデバイスが出ていない」こと | 「割安」は当たり、懸念は外れ。時価総額は約4.3兆ドルで約8倍、2025年10月に4兆ドルを史上3社目で突破。次のキラーデバイスは出ていないが、サービス事業と世界最大級の自社株買いが利益を押し上げた。PERは8〜10倍から約36倍へ=株高の相当部分は市場の見方の変化 |
| 2018年ごろ:iPhoneの買い替え需要で成長。ただし2016年以降、営業CFが伸び悩んでいる点に注意 | 杞憂だった。Appleは「現金製造機」で、フリーCFが自社株買いの原資になり続けている。FY2025の売上は4,162億ドル、2026年4〜6月期は売上+16.4%・純利益+27.1% |
| 2023年:株価はほとんどの期間でEPS×15を超え、割高の可能性。投資は慎重に | 外れ。その後も株価は上がり、実際の株価は理論株価の2.5〜2.9倍で推移。売上が4,000億ドル規模で横ばいでも最高益を更新し続けたため、「割高」が解消されないまま株価が上がった |
10年分から言えることは、2016年の「PER10倍」は本当に割安だったということ、そして「次のキラーデバイス」がなくても利益は伸びるということです。伸ばしたのはハードではなく、サービスの利益率と自社株買いによるEPSの底上げでした。2023年の「割高」判定が外れた理由は、Google・テスラの記事と同じで、利益が株価に追いつく会社かどうかを見なかったことです。いまの論点は、粗利率50.1%のうち約2ポイントが関税還付という一時要因と、AIを自前で作らない水平分業が持つかどうかです。
リスクと注意点
投資にあたっては、以下の点に要注意です。
- 成熟・低成長×高バリュエーション(最大の論点):売上は$400B規模で横ばいなのにPER約36倍。市場の期待がはがれると調整余地が大きい。
- iPhone依存:売上の約半分がiPhone1製品。買い替え長期化やスマホ市場の成熟で、規模の伸びは限定的。
- 中国リスク:中華圏は3期連続の前年割れ。現地競争・規制・地政学(生産・販売の両面)の影響を受けやすい。
- AIの出遅れ:Siri刷新の遅延、最先端AIの外部依存。AIが端末選びの決め手になる時代に、独自性で劣後する懸念。
- 規制・税務:EU State Aid課税(FY2024に約$10.2B)や、Google検索収入$20Bを揺るがしかねない反トラストの帰趨。
- 株主還元頼みのEPS:利益成長が乏しい中、EPSの伸びの相当部分が自社株買い由来。本質的な成長力とは区別が必要。
今後の展望
- サービスの継続成長:二桁成長と約75%の粗利率が続けば、売上横ばいでも利益と評価を下支え。
- AIによる買い替え喚起:Apple Intelligence+刷新Siri(2026年)が、巨大な既存端末ベースの買い替えを促せるか。
- 新カテゴリー:ウェアラブル・ヘルスケア、(噂される)スマートホーム/ロボティクスなど次の柱の候補。
- 圧倒的な財務余力:年$100B規模のフリーCFと還元力。自社株買いと出資・M&Aを自在に実行できる。
まとめ
Appleは、iPhoneという成熟した大黒柱と高採算のサービスという二層構造で、売上横ばいでもFY2025に過去最高益(純利益$112B)・粗利率46.9%を達成し、時価総額$4兆超に到達した“成熟の王者”です。年$100B規模のフリーCFを生み、そのほぼ全額を世界最大級の自社株買いで株主に還元してEPSを底上げする、極めて完成度の高い「キャッシュ製造機」と言えます。一方で、低成長なのにPER約36倍という高い評価、iPhone依存、中国の減速、そしてAIの出遅れ(最先端の頭脳をOpenAI・Googleに頼る水平分業)という課題を抱えます。「成熟企業の安定」をどこまでの価格で買うか——そして「借りてきたAI」で再成長を描けるか。その2点が、世界最大級の企業への投資判断の分かれ目になります。
データソース & 検証
- 財務(売上・利益・CF・FCF・BS・セグメント):米SEC EDGAR提出のApple公式決算(Form 10-K / 8-K)と公式IR(Consolidated Financial Statements)。FY2025は2025年10月公表の確報値。クロスチェックにstockanalysis.com。
- 株価・リターン・バリュエーション:stockanalysis.com、companiesmarketcap.com、macrotrends.net、CNBC/Variety(時価総額マイルストーン)。
- AI戦略・提携(Apple Intelligence・OpenAI・Google Gemini・反トラスト・Baltra):Apple Newsroom、Apple Machine Learning Research、OpenAI、Apple/Google公式共同声明(2026/1)、Bloomberg・CNBC・9to5Mac等の主要報道。
本記事は公開情報を複数系統で二重検証していますが、数値には集計方法による軽微な差異が含まれる場合があります。会計年度はすべて9月末締めのFY表記です。株価・年末株価・理論株価(EPS×15)は2014年7対1・2020年4対1の分割調整後の概算で(メディアの未調整値とは異なります)、2025年末株価・上場来リターン・S&P500比較は概算です。FY2024の純利益$93.7BはEU State Aid一時課税 約$10.2Bを含み、これを除く実質純利益は約$104.0Bです。Google Geminiの刷新Siri採用という提携自体は2026年1月に両社が公式確認済みですが、年約$10億・1.2兆パラメータという数値はBloomberg報道ベース(公式非開示)です。「ネットキャッシュ・ニュートラル」方針は2018年表明・FY2025まで取り崩しを継続した事実で、2026年の方針見直しは報道ベースです。本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
あわせて読みたい:米国メガテックを同じ物差しで比べる
実際に買うところまで進むなら
この記事で見てきたような決算の読み方は、どの証券会社で買っても同じように使えます。口座そのものの違いは手数料・取扱商品・使い勝手なので、下の記事で比べてみてください。