メタ・プラットフォームズ(NASDAQ: META、旧Facebook)は、Facebook・Instagram・WhatsApp・Messengerを擁する世界最大級のSNS・デジタル広告企業です。その正体は売上の約98%を広告で稼ぐ「現金製造機」。FY2025には売上が初めて2,000億ドルを突破しました。しかしメタの面白さは、その莫大な広告利益を2つの巨大な賭け――メタバース(Reality Labs)とAI(超知能)――に注ぎ込んでいる点にあります。本記事では元金融機関のリスク管理担当の視点から、本業の強さと、二大投資の行方、そしてバリュエーションを「データ→意味→結論」で読み解きます。
📌 会計年度の注意:メタの会計年度は暦年(12月決算)です。最新の確定通期はFY2025、直近四半期はFY2026 Q1(2026年1〜3月、2026年4月発表)。通貨は米ドルです。

※売上・利益はFY2025の確定値。株価・PER等は2026年6月25日時点(株価$557.67、時価総額約$1.39兆、実績PER約20倍、予想PER約18倍、PSR約6.8倍、PBR約5.9倍、配当利回り約0.4%、52週高安 $796.25/$520.26)。最新値はご確認ください。
【2026年7月29日発表】2026年 第2四半期 ― 売上+28%、しかし営業利益は8%減
Metaが2026年7月29日に発表した2026年4〜6月期の決算は、増収なのに減益という形になりました。
売上は608億100万ドル(前年同期比+28%)。ところが営業利益は187億7,500万ドル(△8%)で、営業利益率は43%から31%へ12ポイント低下しました。最終利益も158億4,800万ドル(△14%)です。
売上がこれだけ伸びているのに、なぜ利益が減るのか。答えは費用にあります。総費用が+55%——売上の伸びの約2倍の速さで増えました。
だから増減の理由も、この2つを比べるだけで分かります。
金額では+132.9億ドルの増加。
金額では+149.5億ドルの増加。
全体像
| 単位:百万ドル | 2026年4-6月 | 2025年4-6月 | 前年同期比 |
|---|---|---|---|
| 売上 | 60,801 | 47,516 | +28.0% |
| 費用合計 | 42,026 | 27,075 | +55.2% |
| 営業利益 | 18,775 | 20,441 | △8.2% |
| 営業利益率 | 30.9% | 43.0% | △12.1pt |
| 法人税 | 2,908 | 2,197 | +32% |
| 実効税率 | 16% | 11% | +5pt |
| 純利益 | 15,848 | 18,337 | △13.6% |
| EPS(希薄化後) | $6.18 | $7.14 | △13% |
Metaの損益計算書は「売上 − 費用 = 営業利益」だけという、非常に読みやすい構造です。実際、60,801 − 42,026 = 18,775 でぴったり合います(損益計算書の見方)。
純利益の減少(△13.6%)が営業利益の減少(△8.2%)より大きいのは、実効税率が11%から16%へ上がったからです。会社は残り四半期の税率見通しも13〜16%から15〜17%へ引き上げています。
①広告の伸びを「量」と「単価」に分解する
Metaの売上はほぼ全部が広告です。会社はその伸びを2つに分けて開示しています。
| 指標 | 前年同期比 |
|---|---|
| 広告インプレッション数(量) | +14% |
| 広告1件あたりの平均単価(価格) | +12% |
| Family日次利用者数(DAP) | +3%(36.0億人) |
掛け算で確かめられます。1.14 × 1.12 = 1.277 ——つまり約+27.7%。実際の売上の伸び+28.0%とほぼ一致します。
ここが重要です。売上の伸びが「量」と「価格」のどちらから来ているかで、持続性の評価が変わります。Metaの場合はほぼ半々——広告の表示回数も増え、1件あたりの単価も上がっています。利用者数(DAP)の伸びは+3%にとどまるので、成長の主因は利用者の増加ではなく、1人あたりの広告表示と単価の上昇だと分かります。
同じ「数量と価格」の分解は花王でも扱いました。消費者向けは数量+2.7%/価格+1.4%、ケミカルは数量△1.8%を価格+3.6%で補っただけ——同じ増収でも中身がまったく違います。この分解を開示する会社は多くないので、見つけたら必ず使ってください。
②費用が55%増えた ― 一時費用を除いても42%増
会社が明示した一時的な費用は2つです。
| 一時的な費用 | 金額 |
|---|---|
| 法的手続きに関連する費用 | 24.0億ドル |
| 2026年5月の人員削減に伴う退職金 | 11.8億ドル |
| 合計 | 35.8億ドル |
費用の増加額は149.5億ドルでしたから、一時費用が占めるのは23.9%だけです。
残りの76.1%(約113.7億ドル)は、一時的とは言えない費用です。一時費用を除いて計算し直しても、費用は約42%増えており、売上の伸び(+28%)を上回ります。
人員については、6月末時点で75,472人(前年比△1%)。5月の削減対象となった約8,000人が含まれており、その多くは第3四半期末までに人数から外れると会社は説明しています。つまり人件費の効果が出るのはこれからです。
③フリーキャッシュフローが7.84億ドルまで縮んだ
この決算で最も目を引く数字がこれです。
| 項目 | 2026年4-6月 |
|---|---|
| 営業活動によるキャッシュフロー | 318.6億ドル |
| 設備投資(ファイナンスリースの元本返済を含む) | 310.8億ドル |
| フリーキャッシュフロー | 7.84億ドル |
営業CFで稼いだ318.6億ドルのうち、97.6%を設備投資が使いました。残ったのは7.84億ドル——営業CFのわずか2.5%です。
これは今年、AIに投資している企業に共通して現れている形です。Amazonは直近12か月のフリーキャッシュフローが△76億ドルとマイナスに転落し、テスラも設備投資が142%増えて△10.9億ドルでした。「稼いだ現金がほぼ全部、設備に消える」局面に入っています(キャッシュフロー計算書の見方)。
財務体質も変化しています。現金・現金同等物・市場性のある有価証券が902.6億ドルに対し、長期債務が836.6億ドル。かつて実質無借金に近かった会社が、手元資金に匹敵する規模の長期債務を抱えるようになりました(貸借対照表の見方)。配当と配当同等の支払いは13.5億ドルです。
④通期見通し ― 設備投資1,300〜1,450億ドル
会社が示した2026年の見通しです。
- 第3四半期の売上:610〜640億ドル(為替が約1ポイントの逆風になる前提)
- 通期の総費用:1,650〜1,690億ドル(第2四半期の法的費用24億ドルを織り込み、下限を引き上げ)
- 通期の営業利益は2025年を上回る見込み
- 通期の設備投資:1,300〜1,450億ドル(前回の1,250〜1,450億ドルから下限を引き上げ)
- 残り四半期の税率:15〜17%(前回13〜16%から引き上げ)
注目は設備投資の下限引き上げです。1,250億ドル→1,300億ドルへ、つまり「最低でもこれだけは使う」という金額が増えました。投資を減速させる気配はありません。
同時に会社は「通期の営業利益は2025年を上回る」とも述べています。第2四半期は減益でしたが、通年では増益を見込んでいる——この2つは矛盾しません。四半期の数字と通年の見通しは分けて読む必要があります。
⑤2026年に読んだ6社を並べる ― 増収減益にも種類がある
今年の決算を続けて読むと、「営業利益」と「最終利益」の関係で会社を分類できることが見えてきました。
| 会社 | 営業利益 | 最終利益 | 型 |
|---|---|---|---|
| トヨタ | △8.8% | +75.6% | 本業の外の利益で最終利益が膨らんだ(株式売却益) |
| Amazon | +43.2% | +244.9% | 同上(評価益が税引前の66%) |
| NVIDIA | +19%(前四半期比) | GAAP +2%(前四半期比) | 前期の評価益の反動で、伸びが鈍く見えた |
| テスラ | △57% | △5% | 本業が落ち、本業の外が支えた |
| Apple | +26.6% | +27.1% | 本業で伸びた(ただし関税還付が粗利率を約2pt押し上げ) |
| Meta | △8.2% | △13.6% | 本業の費用増で減益(本業の外はほぼ関係なし) |
Metaは、この6社のなかで唯一「本業の外がほとんど関係していない減益」です。営業利益△8.2%に対して最終利益△13.6%——差は税率の上昇によるもので、評価益も売却益も出てきません。だからこそ読みやすく、原因が費用にあることが一目で分かります。
「増収減益」と一言でまとめられる決算にも、中身には種類があります。テスラは規制クレジットという「原価のない売上」が消えたことが主因でした。Metaは費用を意図的に増やしている——同じ増収減益でも、意味はまったく違います(調整後利益・コア営業利益の見方)。
この決算から持ち帰る4つのチェック
- ① 増収減益を見たら、金額で引き算する。売上の増加+132.9億 − 費用の増加+149.5億 = △16.6億。営業利益の減少額と一致します。
- ② 一時費用が全体のどれだけかを計算する。35.8億ドルは費用増149.5億ドルの23.9%だけ。「一時費用のせい」で片付けると実態を見誤ります。
- ③ 売上の伸びを「量」と「価格」に分けられないか探す。Metaはインプレッション+14%・単価+12%を開示しており、掛けると+27.7%=売上の伸びとほぼ一致します。
- ④ 営業CFのうち設備投資が何%かを見る。Metaは97.6%。フリーキャッシュフローは営業CFの2.5%しか残っていません。
まとめ
2026年4〜6月期のMetaは、売上が28%伸びる一方で、費用が55%増えて減益になった四半期でした。一時費用は35.8億ドルありますが、それを除いても費用の伸び(約42%)は売上の伸び(28%)を上回ります。
これを「悪化」と読むか「投資」と読むかは、投資家の判断です。会社は通期の設備投資見通しの下限を引き上げ、「通期の営業利益は2025年を上回る」と述べています。人員削減の効果が出るのも第3四半期以降です。判断材料は次の四半期に出てきます。
数字を将来に当てはめるときは、営業利益率31%をそのまま置くのか、それとも一時費用35.8億ドルを戻して考えるのかで答えが変わります(PER・PBR・ROEの見方)。どちらを使うにせよ、根拠を自分で言えるようにしておくことが大切です。
本記事は2026年7月29日公表の決算プレスリリース、および米国SECに提出されたForm 10-Qなど、Meta Platformsが公開している一次資料に基づいて作成しています。情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
ビジネスモデル概観:圧倒的な「広告の現金製造機」
メタの収益構造は驚くほどシンプルで強力です。35億人を超える日次利用者(DAP)を抱えるアプリ群(Family of Apps)に広告を表示し、その売上の約98%を広告で稼ぎます。粗利率は約82%と、製造業では考えられない高水準です。
- Family of Apps(本業=現金製造機):Facebook/Instagram/WhatsApp/Messenger。FY2025の売上$198.8B・営業利益$102.5Bという、巨額のキャッシュを生む中核。
- Reality Labs(メタバースの賭け):Quest(VR)やRay-Banスマートグラスなど。売上はわずかで、年$190億規模の営業赤字を垂れ流す投資部門。
つまりメタは、巨大な広告利益を、メタバースとAIという「未来への賭け」に再投資している会社です。本業は盤石ですが、その賭けが報われるかが投資の論点になります。
1. 売上高・純利益:初の$200B超、しかし2022年の試練も
高成長の一方、2022年は創業来初の減収・減益も経験。出典:SEC 10-K/Meta IR。
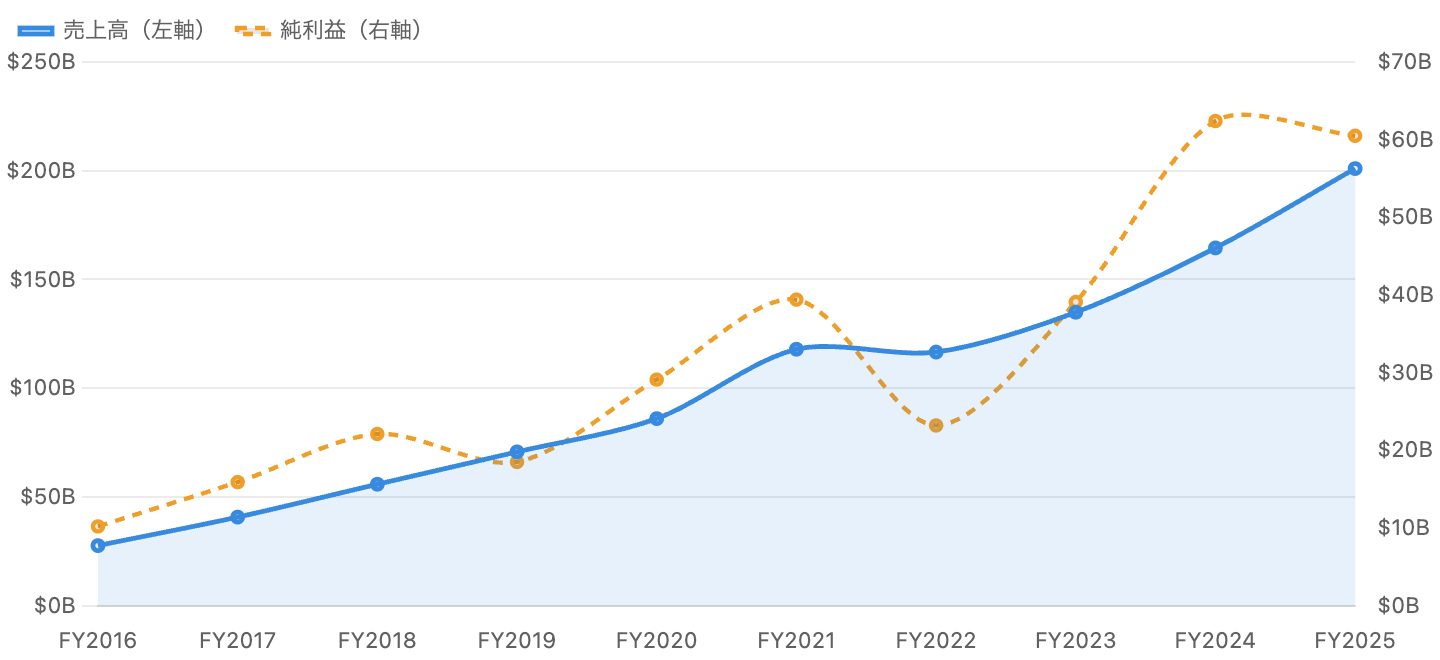
メタの売上は$27.6B(2016年)からFY2025には初の$200B超($201.0B、+22%)へと拡大しました。ただし一本調子ではありません。2022年は創業来初の減収(広告減速・Apple ATTの逆風・メタバース支出懸念)で純利益が急減し、株価も暴落しました(後述)。その後「効率化の年」とAIによる広告改善でV字回復し、FY2024に過去最高益。FY2025は売上+22%なのに純利益は$60.5B(前年比−3%)と微減しましたが、これは主に税制(法人税の一時増、実効税率約30%)の影響で、事業の悪化ではありません。
2. キャッシュフロー:稼ぐ力は最強、しかしAI投資でフリーCFが圧迫
営業CFは過去最高$115.8B。一方AI投資急増でフリーCFは頭打ち。出典:SEC 10-K(XBRL)。
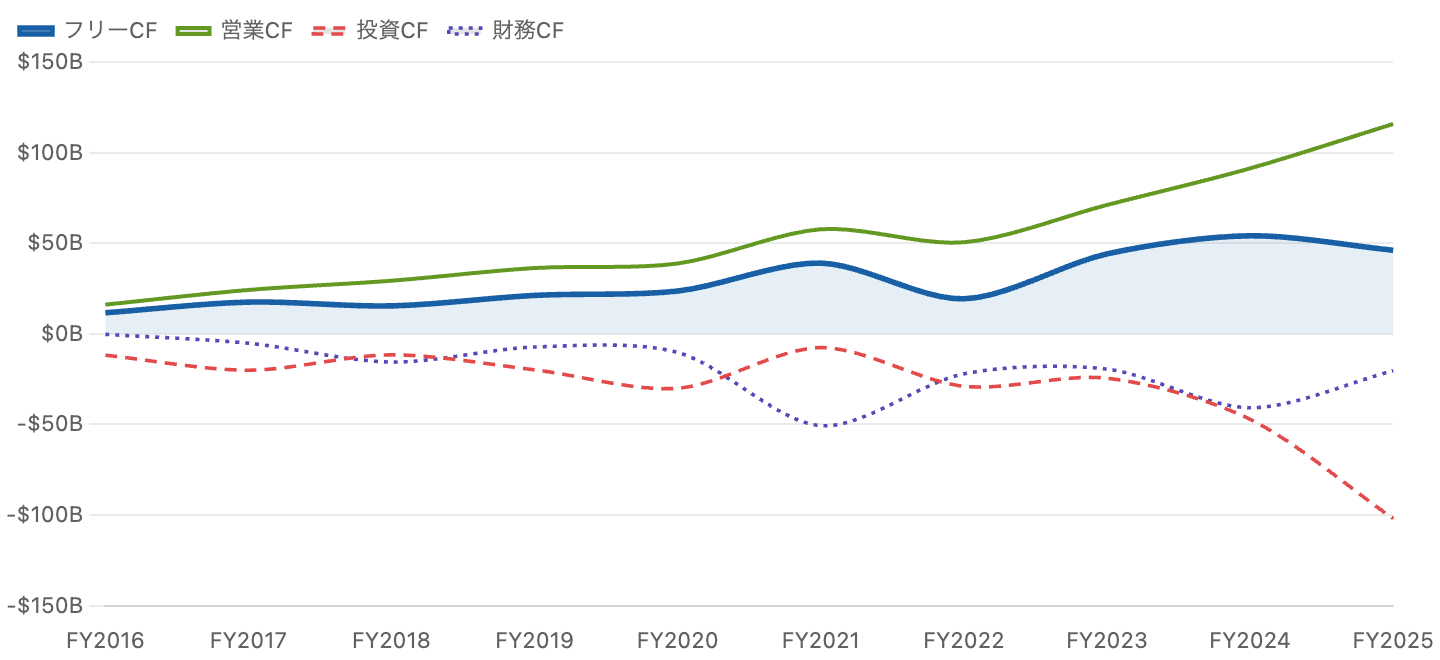
営業キャッシュフロー(緑)はFY2025に過去最高の$115.8Bへ拡大し、稼ぐ力は圧巻です。しかしマイクロソフトと同じ現象が起きています――フリーCF(青の太線)が頭打ちです。FY2024の$54.1BからFY2025は$46.1Bへ減少。営業CFが過去最高なのにフリーCFが減ったのは、AIデータセンターへの設備投資(capex)が$69.7Bへ急増し(投資CF=赤の破線が−$102Bへ拡大)、稼いだ現金を投資が食っているからです。この「広告の現金 vs 巨額投資」の綱引きが株価の論点です(後述)。
3. 収益性:粗利率80%超の高位安定、利益率は循環あり
粗利率は約80〜86%で高位安定。営業利益率は2022年に急落後、回復。
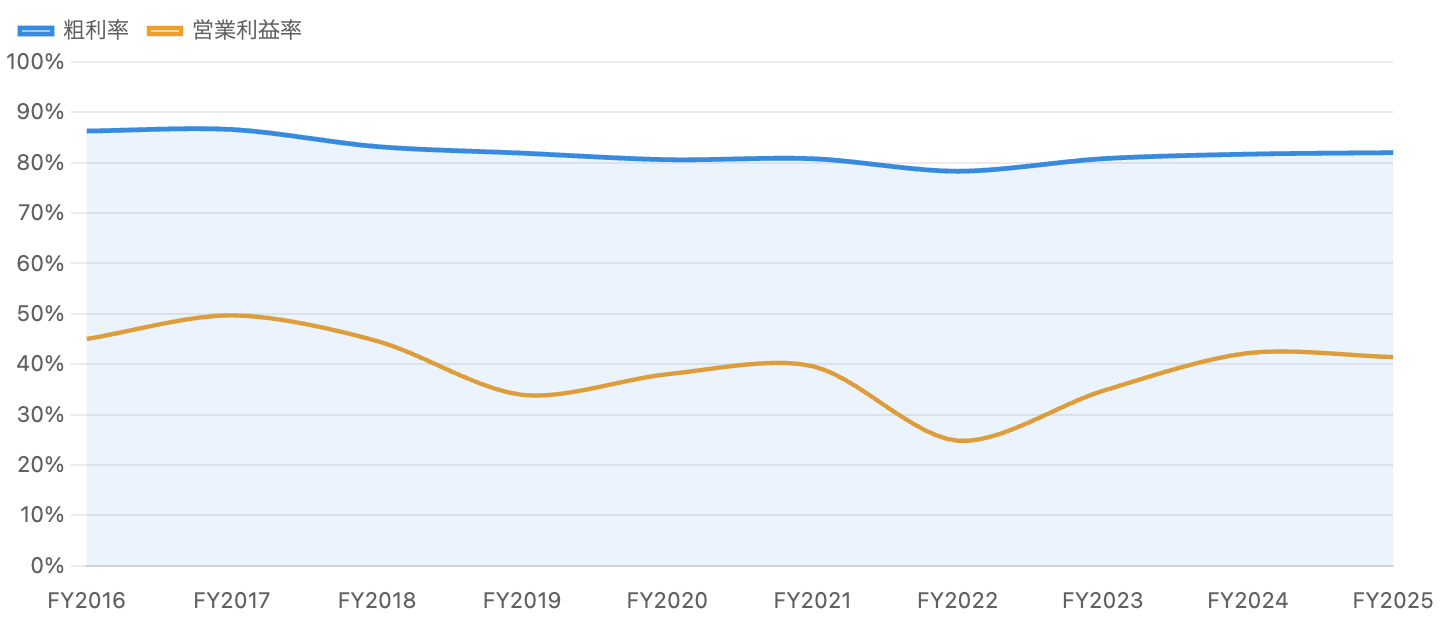
粗利率は一貫して約80〜86%という、ソフトウェア/広告ならではの高水準です。営業利益率は、2017年の約50%から、2022年には24.8%まで急落(広告減速+Reality Labs赤字+費用膨張)し、その後の効率化とAI効果でFY2025には41.4%まで回復しました。本業の収益性は極めて高いものの、Reality Labsの赤字とAI投資が全体の利益率を押し下げている構図です。
4. セグメント:本業の利益$102B vs メタバースの赤字$19B
本業(Family of Apps)の巨額黒字が、Reality Labsの赤字を吸収。出典:SEC 10-K。
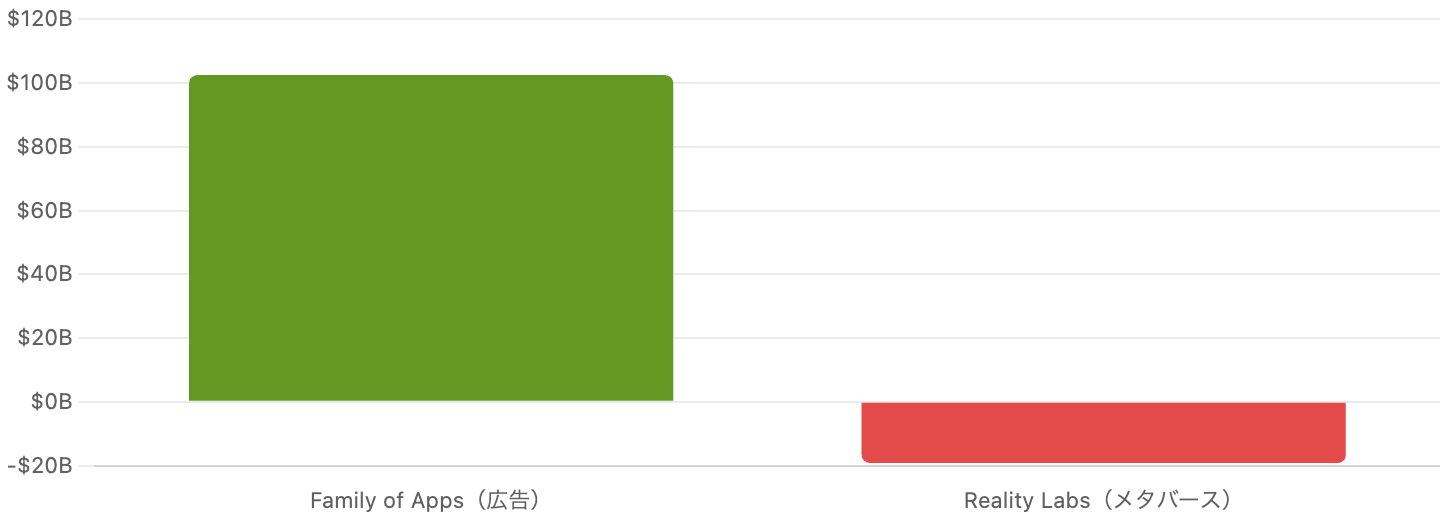
この図がメタの構造を最もよく表します。Family of Apps(広告)は営業利益+$102.5Bという途方もない黒字を稼ぐ一方、Reality Labs(メタバース)は営業赤字−$19.2B。本業の利益でメタバースの赤字を補填し、なお巨額の利益が残る――これがメタの強さです。逆に言えば、本業の広告がすべてを支えており、広告が崩れると賭けを続けられなくなるという依存構造でもあります。
5. Reality Labs:拡大し続けるメタバースの「赤字」
赤字は毎年拡大。累計はFY2020以降で約$84Bに。出典:SEC 10-K。
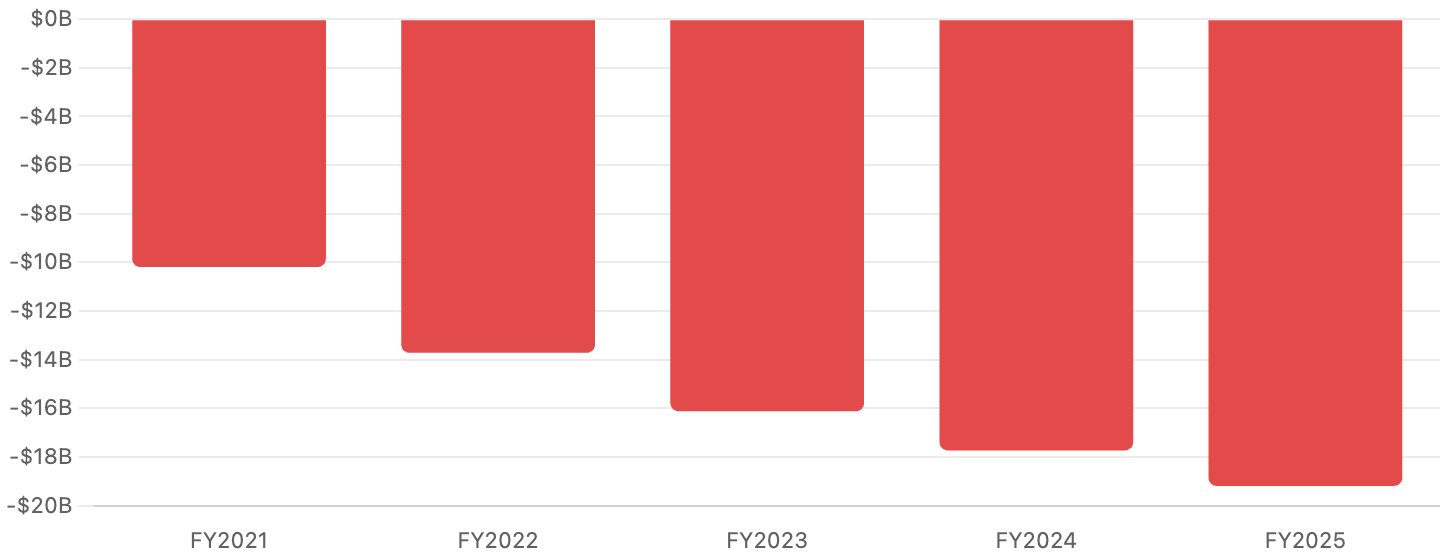
Reality Labsの営業赤字は、FY2021の−$10.2BからFY2025の−$19.2Bへ、毎年拡大の一途です。2020年以降の累計赤字は約$84B(約12兆円超)に達しました。VR(Quest)の普及は想定より遅く、いまはRay-Banスマートグラスなどに重心が移りつつある段階です。会社は2026年も同程度の赤字を見込んでおり、「メタバースの賭けがいつ・本当に回収できるのか」はメタ最大の懐疑点の一つです。
6. 設備投資:株価調整の主因、AI capexが$135B規模へ
FY2025は$69.7B。会社は2026年に$125〜145Bを計画(赤)。出典:SEC/会社開示。
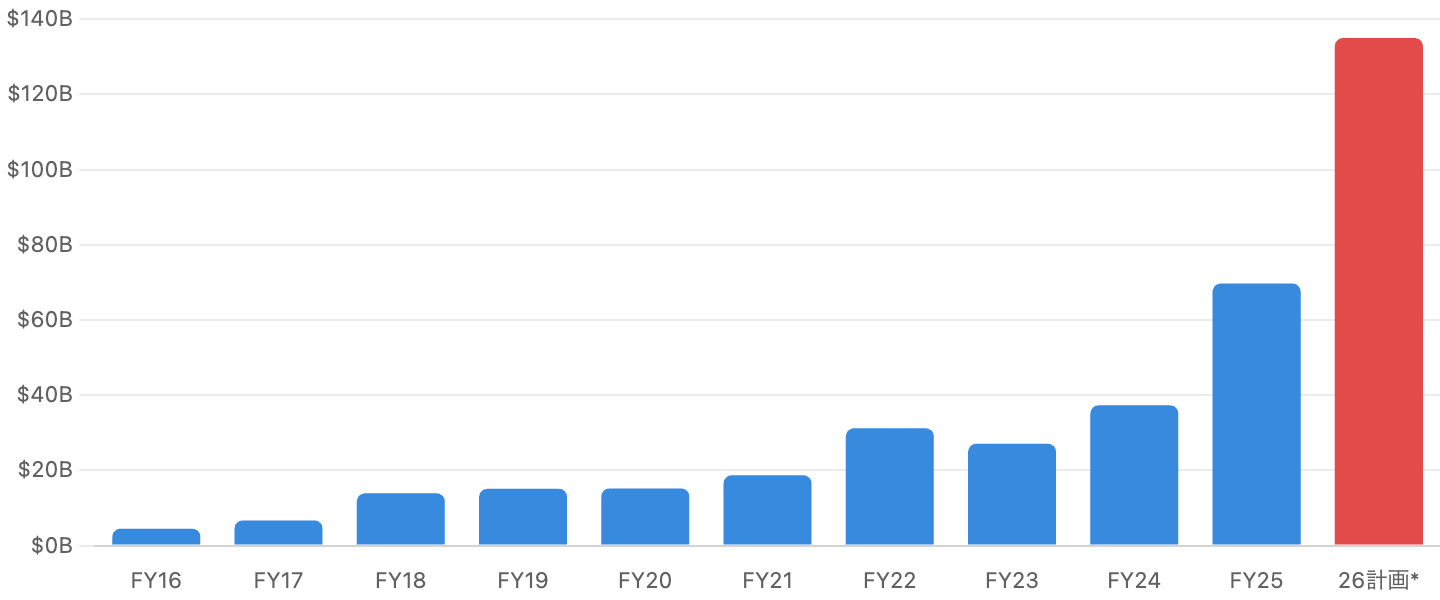
もう一つの巨大な賭けがAIです。AIデータセンター投資でcapexはFY2024の$37.3BからFY2025には$69.7Bへほぼ倍増し、会社は2026年に$125〜145B(さらに2028年までに総額$600B、100万超のGPU展開)という、市場予想を超える投資計画を示しました。これがフリーCFと利益率を圧迫する懸念から、好調な決算にもかかわらず株価が調整しています。メタにとってAIは「本業の広告を強化する武器」であると同時に、「Reality Labsに次ぐ第2の巨額投資」でもあるのです。
なお、こうして「割高か割安か」を判断できるようになっても、実際に買う場所がなければ始まりません。口座ごとの手数料や取扱商品の違いはNISA対応の証券口座比較にまとめています。
7. 株価とバリュエーション:暴落と急回復、そして再び調整
2022年に$120へ暴落→2025年$660へ急回復→2026年に調整。
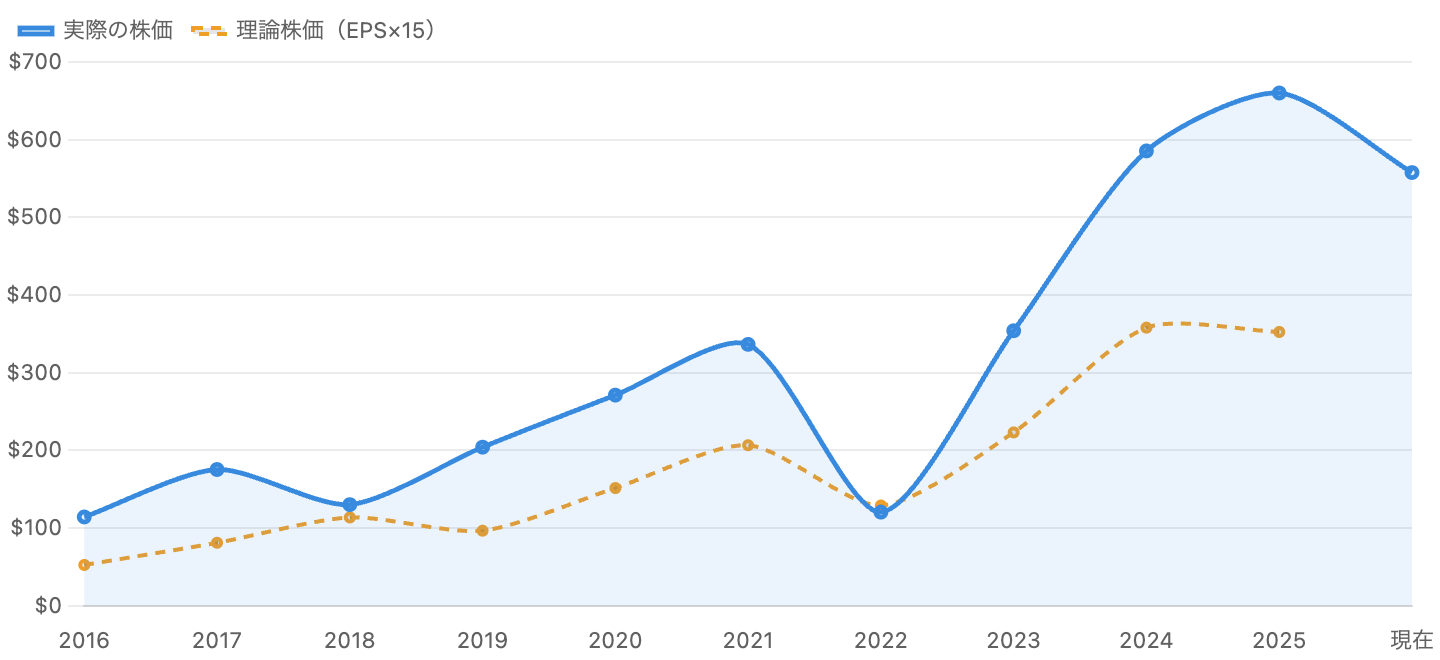
メタ株は劇的な歴史をたどりました。2021年末の$336から2022年末には$120へ暴落(一時$88近辺)した後、効率化と広告回復で2025年末には$660へ急回復。しかし2026年は52週高値$796から約30%下落して約$558へ調整しています(AI投資への警戒が主因)。その結果、実績PERは約20倍、予想PERは約18倍と、近年では穏当な水準です。キオクシア(約103倍)やTSMC(約38倍)と比べても、マイクロソフトと並んでAI巨人の中では割安な部類に入ります。
8. AI戦略・超知能:本業強化と、孫氏ならぬ”Zuckerbergの賭け”
「事実(確定・公式発表)」と「報道・計画」を区別して整理。
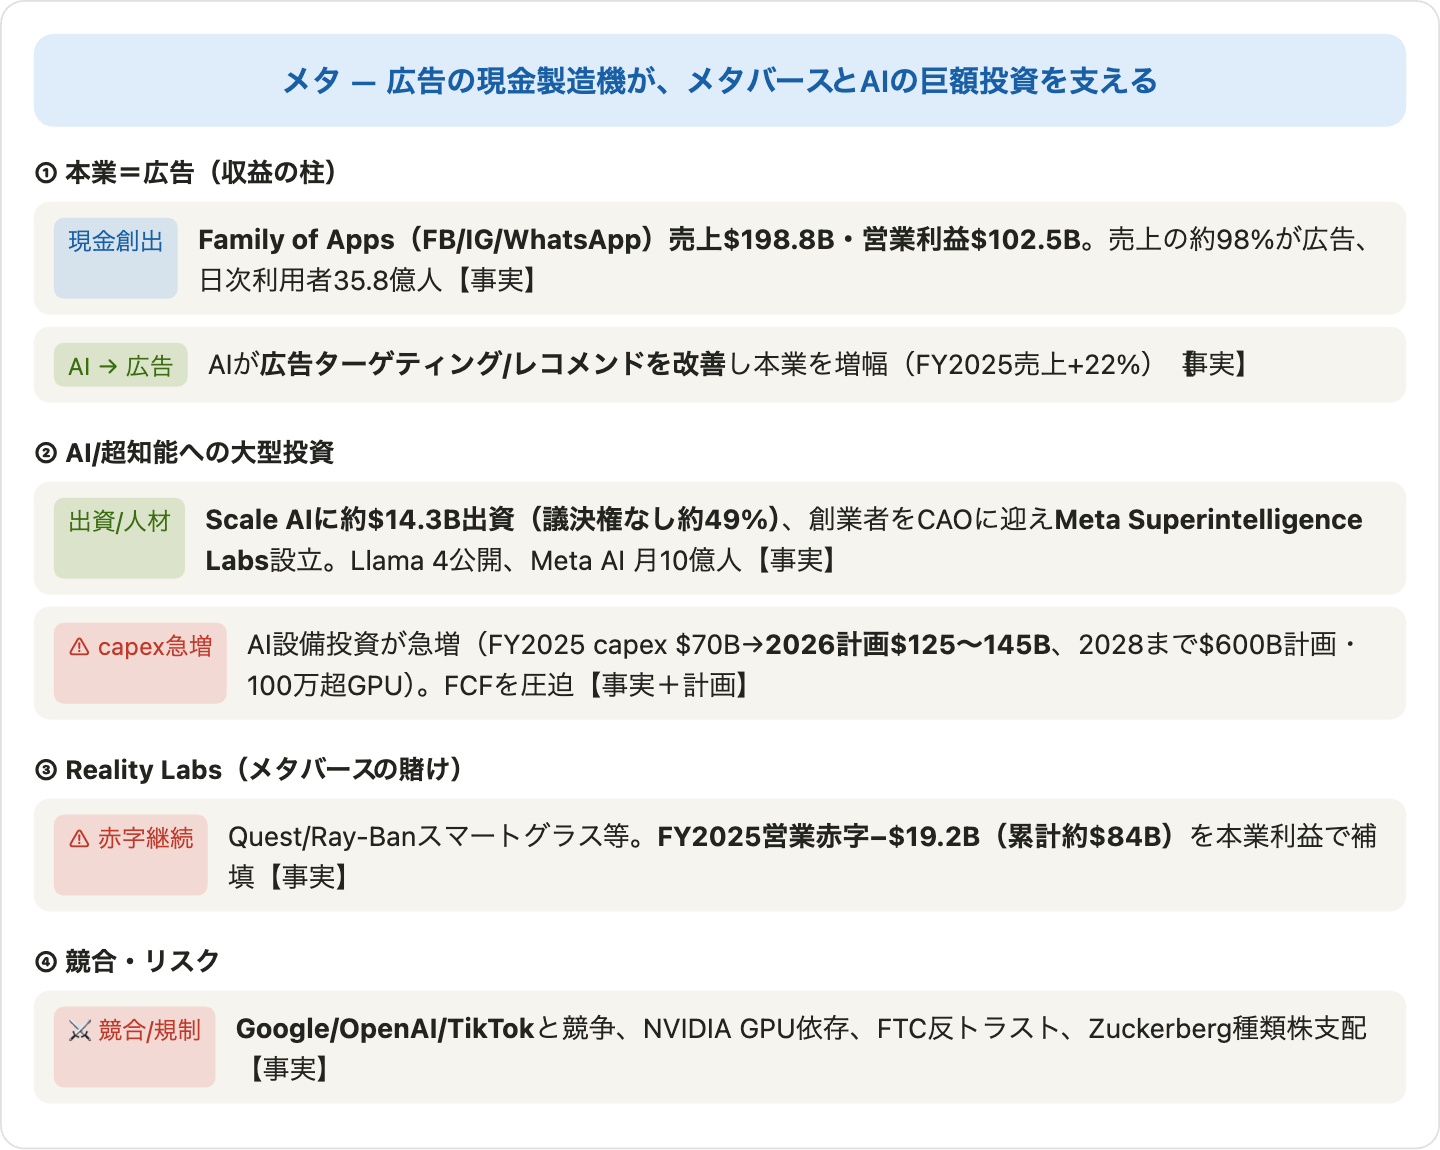
メタのAIには2つの顔があります。1つは本業の広告を強化するAI――ターゲティングとレコメンドの改善で広告効果を高め、FY2025の+22%成長を牽引しました。もう1つは「超知能(Superintelligence)」への大型投資です。2025年にメタはScale AIに約$14.3Bを出資(議決権なし約49%)し、創業者を最高AI責任者(CAO)に迎えてMeta Superintelligence Labsを設立、オープンモデルLlama 4を公開し、Meta AIアシスタントは月間10億人に達しました。Zuckerbergが種類株で支配する同社は、メタバースに続きAIでも巨額の賭けに出ています。競合はGoogle・OpenAI・TikTok、GPUはNVIDIAに依存、規制(FTC反トラスト)も継続的なリスクです。
9. リスクと注意点
- 二大投資(Reality Labs+AI)の回収リスク(最重要):Reality Labsは累計約$84Bの赤字で回収時期が不透明。AI capexも2026年に$125〜145B規模。広告利益が支える間はよいが、回収できなければ価値を毀損する。
- 広告依存・規制リスク:売上の約98%が広告。プライバシー規制(Apple ATTの前例)やFTCの反トラスト訴訟(Instagram/WhatsApp買収)が事業構造を脅かす。
- 競争リスク:TikTokが若年層のエンゲージメントを奪い、AIではGoogle・OpenAIと競合。広告単価・利用時間の争奪が続く。
- 循環・景気感応度:広告は景気敏感。2022年のように景気減速で減収・株価暴落を経験した実績がある。
- Zuckerberg支配(ガバナンス):種類株により投資配分の意思決定が創業者に集中。メタバース・超知能への巨額投資もその判断次第。
- バリュエーション:PER約20倍は穏当だが、二大投資の失望や広告鈍化が表面化すれば調整余地。
10. 今後の展望:本業は盤石、問われるのは「賭け」の成否
本業の見通しは明るいです。AIによる広告改善でFY2026 Q1の売上は+33%(2021年以来の高成長)と再加速し、$102B超の営業利益を生む現金製造機は健在です。論点は一貫して「メタバースとAIという二大投資が、いつ・本当にリターンを生むか」。AIが広告をさらに伸ばし、超知能やスマートグラスが新たな収益源に育てば、現在の割安な株価は好機となります。逆に投資が空回りすれば、利益とフリーCFが削られ続けます。盤石な本業と、未回収の巨額の賭けが同居するのがメタです。
11. まとめ:現金製造機と、二つの巨大な賭け
メタは、粗利率約82%・営業利益$102B超の圧倒的な広告の現金製造機です。FY2025には売上初の$200B超を達成し、本業の強さは疑いようがありません。
それでも株価がPER約20倍と穏当なのは、Reality Labs(累計$84B赤字)とAI(2026年$135B投資)という二大投資がフリーCFを圧迫し、回収が不透明だと市場が見ているからです。最高の本業と、巨額で未回収の賭けが同居する――それが今のメタです。本業の強さに惹かれるほど、その二つの賭けが本当にリターンを生むのかという冷徹な問いから目を離さない規律が求められます。
データソース & 検証
- 財務:Meta SEC提出のForm 10-K・8-K(FY2025通期は2026年1月、FY2026 Q1は2026年4月)、SEC EDGAR XBRL、Meta公式IR。売上・利益・4種CF・capex・セグメントを一次情報で確認、stockanalysis.com等で多重照合。
- 株価・バリュエーション:2026年6月25日時点(株価$557.67、時価総額約$1.39兆、実績PER約20倍、予想PER約18倍、PSR約6.8倍、PBR約5.9倍)。stockanalysis.com・GuruFocus等で照合。
- AI・超知能:Meta公式(Llama 4、Meta AI 10億MAU、Scale AI出資・Meta Superintelligence Labs)。将来capex(2026 $125〜145B、2028まで$600B)・人員削減等は報道・計画ベースとして区別。
本記事は公開情報(主にSEC開示・Meta公式IR)を複数系統で検証していますが、数値には集計方法・基準(GAAP、ファイナンスリースを含む/含まないcapex・有利子負債、税制の一時要因等)による差異が含まれます。会計年度は暦年(12月決算)です。株価・PER・PBRは参照日(2026年6月25日)時点の概算で変動します。「事実(確定財務・公式発表)」と「報道・計画」は本文中で区別しています。本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任でお願いいたします。
あわせて読みたい:米国メガテックを同じ物差しで比べる
実際に買うところまで進むなら
この記事で見てきたような決算の読み方は、どの証券会社で買っても同じように使えます。口座そのものの違いは手数料・取扱商品・使い勝手なので、下の記事で比べてみてください。