- 利益が17.7%減ったのに、なぜNAVは過去最高なのか → 2027年3月期第1四半期の矛盾。損益は投資の評価損益で振れ、PERは意味を持たない
- ソフトバンクグループはまだ割安か → NAVに対する時価総額、歴史的ディスカウントの解消。物差しはPERではなくNAV
- 何に投資している会社なのか → ArmとOpenAIへの集中、LTVという規律、孫正義のASI構想。2017年「お宝銘柄」・2021年「割安」の答え合わせも
ソフトバンクグループ(東証プライム: 9984、以下SBG)は、いわゆる「事業会社」ではありません。アーム(ARM)やOpenAI、ビジョンファンドなどに投資し、その保有資産の価値で評価される「投資持株会社(holding company)」です。だからSBGを見るときは、売上やPER・PSRではなく、NAV(Net Asset Value=株主価値=保有株式の価値−純有利子負債)と、それに対する時価総額の「ディスカウント」こそが核心になります。本記事では元金融機関のリスク管理担当の視点から、その特徴的なNAVの構造と、2026年に起きた歴史的なディスカウント解消、そして孫正義氏のAI戦略を「データ→意味→結論」で読み解きます。
📌 見方の注意:SBGは投資持株会社のため、損益は投資の評価損益で激しく振れ、PERやPSRはほとんど意味を持ちません。会計年度は3月末締めで、最新の確定通期はFY2025(2026年3月期、決算発表2026年5月13日)です。
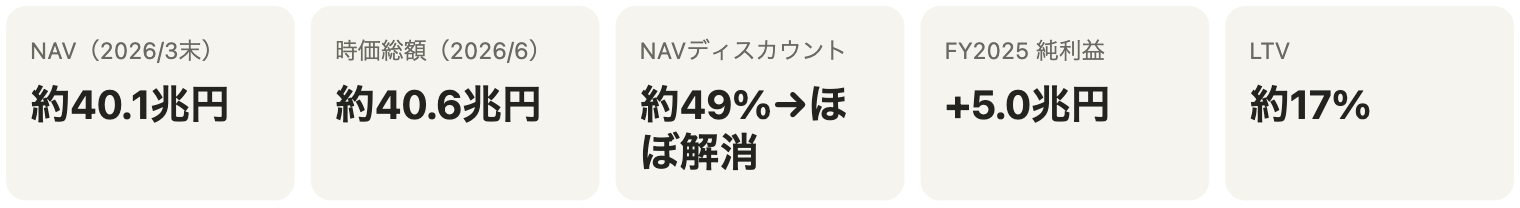
※NAV・ディスカウント・LTVは2026年3月末の公式値、時価総額・株価は2026年6月25日時点(株価¥7,118、公式発行株式数ベース)。SBG株は直近1年で52週レンジ約¥2,289〜¥9,074と乱高下しており、最新値は必ずご確認ください。
ビジネスモデル概観:保有資産の価値で測る「投資の器」
SBGの正体は巨大な投資ファンドに近い持株会社です。自らモノを作って売るのではなく、有望企業の株式を保有し、その価値の増減が企業価値を決めます。評価の基本式はシンプルです。
- NAV(株主価値)= 保有株式の価値 − 純有利子負債。2026年3月末で保有株式価値が約48.3兆円、純有利子負債が約8.2兆円、差し引きNAV=約40.1兆円(過去最高)。
- NAVディスカウント =(NAV − 時価総額)÷ NAV。株式市場での評価(時価総額)が、保有資産の正味価値(NAV)をどれだけ下回っているかを示す、SBG最重要の指標です。
SBGは長年、このディスカウントが40〜60%という大きな状態が常態化していました。つまり「中身(NAV)の半額前後でしか評価されない」状態です。ところが2026年、その常識が崩れました。
【2027年3月期・最新】利益は17.7%減ったのに、NAVは過去最高。この矛盾が読めれば、この会社が読めます
ソフトバンクグループは2026年8月6日、2027年3月期第1四半期(2026年4月〜6月)の決算を発表しました。ここに、この会社を理解するうえで最も大事な「ねじれ」が出ています。
| 2026年4〜6月 | 前年同期 | 今回 | 増減 |
|---|---|---|---|
| 売上高 | 1兆8,203億円 | 2兆196億円 | +10.9% |
| 税引前利益 | 6,899億円 | 5,892億円 | △14.6% |
| 親会社の所有者に帰属する四半期利益 | 4,218億円 | 3,473億円 | △17.7% |
| 1株当たり四半期利益 | 72.93円 | 60.08円 | △17.6% |
| 四半期包括利益合計額 | △967億円 | 9,885億円 | — |
増収なのに減益。しかし包括利益は純利益の2.8倍。ふつうの事業会社ではまず見ない形です。
そして同じ四半期に、会社が最重要指標として掲げるNAV(時価純資産)は過去最高を更新しています。
| 2026年3月末 | 2026年6月末 | 増減 | |
|---|---|---|---|
| NAV(時価純資産) | 40.06兆円 | 72.30兆円 | +80.5% |
| 1株当たりNAV | 7,029円 | 12,686円 | +80.5% |
| LTV(負債比率) | 17.0% | 13.0% | △4.0pt |
| うちArmの保有株式価値 | 19.15兆円 | 49.91兆円 | +160.6% |
3か月でNAVが32兆円増えたのに、損益計算書の利益は減っている。この矛盾を説明できるかどうかが、ソフトバンクグループを読めるかどうかの分かれ目です。
★答え:Armの株価上昇は、損益計算書に利益として現れません
NAV増加の中身を見れば一目瞭然で、増加分32兆円のうち約31兆円はArmの保有株式価値の増加です(19.15兆円→49.91兆円)。Armの株価が3か月で大きく上昇しました。
ではなぜ、それが利益として計上されないのか。Armがソフトバンクグループの連結子会社だからです。
会計のルールはこうなっています。
| 保有形態 | 株価が上がったとき、損益計算書はどうなるか |
|---|---|
| 連結子会社(Armなど) | 何も起きない。売上と費用を取り込むだけで、株価の値上がりは利益にならない |
| 純投資(SVFの投資先など) | 評価益として投資損益に計上される |
だから「Armが上がってもPLの利益は増えない。しかしNAVには全額反映される」ということが起きます。逆に言えば、この会社の企業価値の変化は、損益計算書を追っていても分かりません。
会社がNAVを最重要指標として掲げているのは、そういう理由です。そしてこの記事の主題である「NAVディスカウント」も、株価を利益ではなくNAVと比べる考え方です。1株当たりNAVは12,686円——この数字と実際の株価を比べるのが出発点になります。
では、なぜ減益になったのか——投資損益は3.8倍に増えていたのに
もうひとつの謎が残ります。投資損益は大幅に増えているのに、なぜ税引前利益は減ったのか。損益計算書を段ごとに並べると、打ち消し合いが見えます。
| (億円) | 2025年4〜6月 | 2026年4〜6月 | 増減 |
|---|---|---|---|
| 売上総利益 | 9,547 | 10,536 | +989 |
| 投資損益 | 4,869 | 18,594 | +13,725 |
| うち持株会社投資事業 | △2,565 | +13,822 | +16,387 |
| うちSVF(ビジョン・ファンド)事業 | 6,602 | 4,601 | △2,001 |
| 販売費及び一般管理費 | △7,582 | △12,869 | △5,287 |
| 財務費用 | △1,653 | △3,287 | △1,634 |
| 為替差損益 | +1,433 | △1,461 | △2,894 |
| デリバティブ関連損益 | +2,288 | △3,916 | △6,204 |
| SVFの外部投資家持分の増減額 | △2,341 | △1,766 | +575 |
投資損益が1兆3,725億円増えたのに、下の4項目でほぼ打ち消されています。販管費で5,287億円、デリバティブ関連損益で6,204億円、為替で2,894億円、財務費用で1,634億円——合計1兆6,019億円のマイナス方向です。
注目したいのは、内訳の中でも動きが正反対の2つです。
持株会社投資事業は△2,565億円から+1兆3,822億円へ、1兆6,387億円の大逆転。一方でSVF(ビジョン・ファンド)事業は6,602億円から4,601億円へ減少しています。かつてこの会社の損益を振り回していたビジョン・ファンドは、いまや利益の主役ではありません。
そしてデリバティブ関連損益が6,204億円も悪化していることも見逃せません。これは事業の成果ではなく、金融商品の時価評価によるものです。
この会社の四半期利益は、事業がうまくいったかどうかをほとんど表していません。投資の時価評価、為替、デリバティブ——外部環境で大きく振れる項目が並び、それらの合計が「利益」として出てきます。だから四半期ごとの増減率に一喜一憂しても意味が薄いのです。
財務の安全性は、むしろ改善しています
| 2026年3月末 | 2026年6月末 | |
|---|---|---|
| 資産合計 | 60.7兆円 | 65.1兆円 |
| 親会社の所有者に帰属する持分 | 17.6兆円 | 18.4兆円 |
| 親会社所有者帰属持分比率 | 29.0% | 28.3% |
| LTV | 17.0% | 13.0% |
会計上の自己資本比率は28.3%と、前期末から0.7ポイント下がりました。ところが会社が重視するLTV(保有株式価値に対する純負債の比率)は17.0%から13.0%へ改善しています。
矛盾しているようですが、理由は単純です。会計上の資産は取得原価ベースの部分が多いのに対し、LTVの分母は時価だからです。Armの時価が大きく上がったことで分母が膨らみ、同じ借入額でも比率は下がりました。
ただし裏を返せば、LTVはArmの株価が下がれば悪化します。13.0%という安全な数字は、Armの株価に支えられているという理解が必要です。
資産の集中は、さらに進みました
NAV 72.3兆円のうち、Armだけで49.91兆円=約69%を占めます。前期末は40.06兆円中19.15兆円で48%でしたから、集中度はむしろ高まりました。
これはソフトバンクグループへの投資が、実質的にArmへの集中投資に近づいていることを意味します。分散された投資会社ではなく、1社の株価が企業価値の3分の2を決める構造です。NAVディスカウントを考えるときも、まずこの一点を押さえる必要があります。
株式分割に注意——1株当たりの数字は4分の1になっています
ソフトバンクグループは2026年1月1日を効力発生日として、普通株式1株につき4株の割合で株式分割を実施しました。
そのため、この記事より前の時期に書かれた記事やデータと1株当たりの数字を比べるときは注意が必要です。決算短信では前年同期のEPSも分割後ベースに調整されていますが(72.93円)、調整前の数字をそのまま比較すると4倍の差が出ます。配当も同様で、2027年3月期の年間配当予想11.00円は分割後の金額です。
この四半期をどう受け止めるか
| 読み取れたこと | 根拠 |
|---|---|
| PLの利益はこの会社の実態を表さない | 利益△17.7%の一方でNAVは+80.5%の過去最高 |
| その理由は会計の仕組み | 連結子会社Armの株価上昇はPLに計上されない/NAVには全額反映 |
| 減益の正体は打ち消し合い | 投資損益+1兆3,725億円を、販管費・デリバティブ・為替・財務費用で相殺 |
| ビジョン・ファンドは主役ではなくなった | SVF事業は6,602→4,601億円/持株会社投資事業が△2,565→+1兆3,822億円 |
| 安全性の改善はArmの株価に支えられている | LTV 17.0%→13.0%。分母が時価なのでArmが下がれば悪化する |
ソフトバンクグループは、損益計算書を読む会社ではありません。売上高も営業利益も、この会社の価値の変化をほとんど説明しないからです。見るべきはNAVとLTV、そしてNAVの中身がどこに集中しているか。
そのうえで、1株当たりNAV 12,686円と株価の関係——これがNAVディスカウントの議論そのものです。ディスカウントが縮んだのか広がったのかは、この2つの数字を並べて初めて判断できます。
※本節の数値はすべて、ソフトバンクグループ株式会社が2026年8月6日に開示した「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」「2026年度第1四半期 決算説明会プレゼンテーション」「決算データシート」によります。
1. NAV対時価総額の時系列:歴史的ディスカウントの「解消」
長年つづいた大きな乖離(ディスカウント)が、直近で急速に縮小。出典:SBG公式IR。
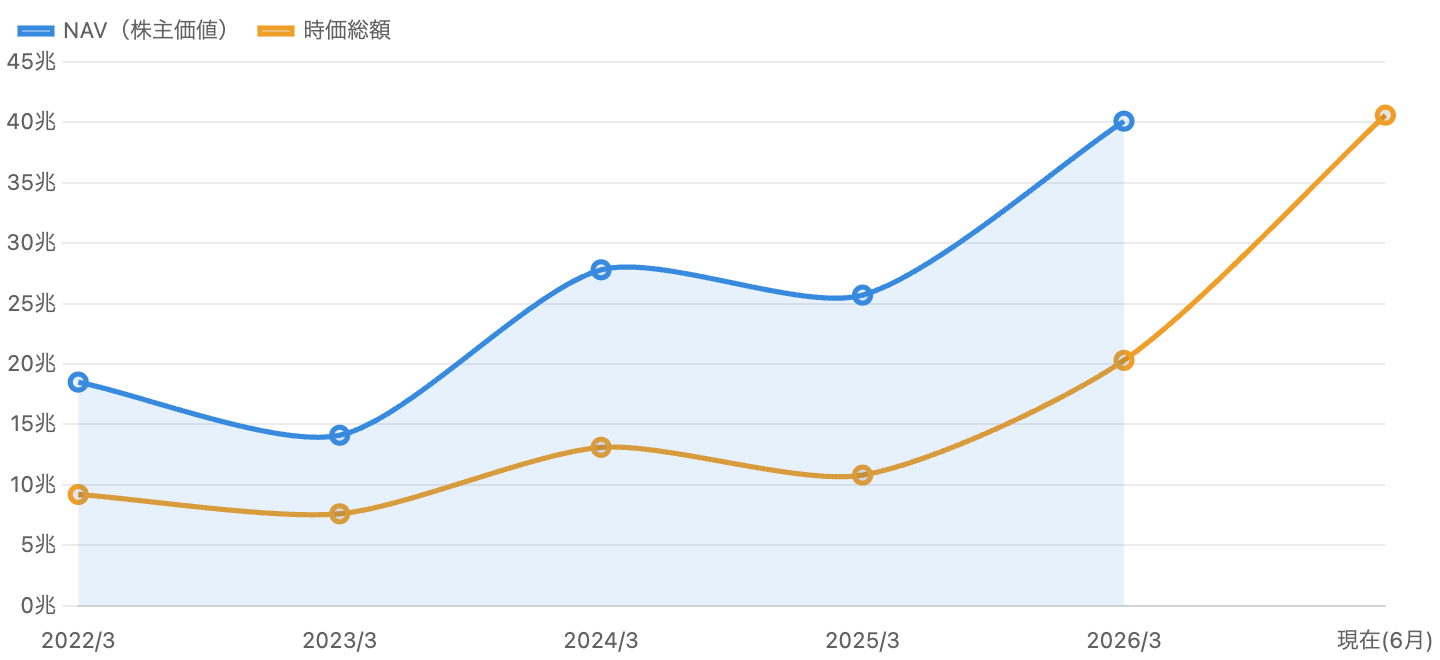
この図がSBG分析の出発点です。青のNAVと橙の時価総額のあいだの隙間がディスカウントです。2022年3月から2026年3月まで、時価総額は一貫してNAVの半分前後に沈んでいました。NAV自体もArm再上場(2023年9月)後の株価上昇で27.8兆円→(一時縮小)→40.1兆円へと拡大しています。
劇的なのは右端です。2026年に入りSBG株は約2倍に急騰(2026年6月に52週高値¥9,074)。その結果、時価総額(約40.6兆円)が、3月末のNAV(約40.1兆円)にほぼ並びました。つまり長年の大幅ディスカウントがほぼ解消したのです。AI(Arm・OpenAI)への期待が、「半額」だったSBGを一気に中身相応の評価へと引き上げた格好です。ただし注意:NAV40.1兆円は3月末時点で、直近の実勢NAVは未開示(次回は2026年8月のQ1決算)。株価が動いた分、足元のNAVも変化している点は割り引いて見る必要があります。
2. ディスカウント率の推移:なぜ生じ、なぜ縮んだのか
約50%前後で常態化していたディスカウントが直近でほぼゼロへ。
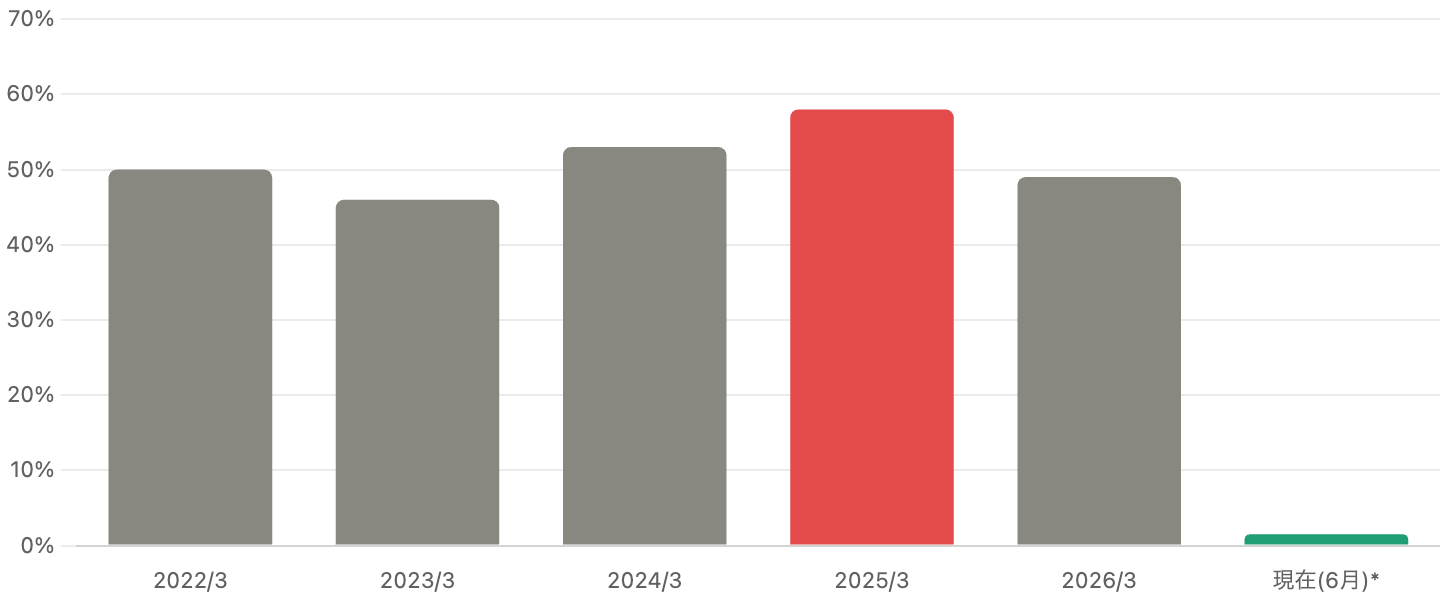
ディスカウント率は2022〜2026年の各3月末で50%→46%→53%→58%(過去最高水準)→49%と推移し、直近では3月末NAV基準でほぼ解消しました(図の最右は3月末NAV基準の概算)。そもそもなぜSBGに大きなディスカウントが付くのか。主因は①コングロマリット・ディスカウント(複合企業は分かりにくく割り引かれる)、②レバレッジ(負債)、③孫正義氏個人への依存、④含み益への将来課税、⑤未上場資産の評価の不透明さです。
それが2026年に縮小したのは、OpenAIへの大型出資とArm急騰でAI中核資産への期待が高まり、市場がSBGを「AIの主役の持株会社」として再評価(リレーティング)したためです。孫氏自身も自社株を「バーゲン価格」と表現していました。結論:ディスカウント解消はSBGの長年の宿題が前進した証ですが、それは裏を返せば「割安という安全余裕が薄れた」ことも意味します。
3. NAVの構成:ArmとOpenAIに集中する資産
Arm+SVF2(OpenAI中心)の2資産で全体の約75%。
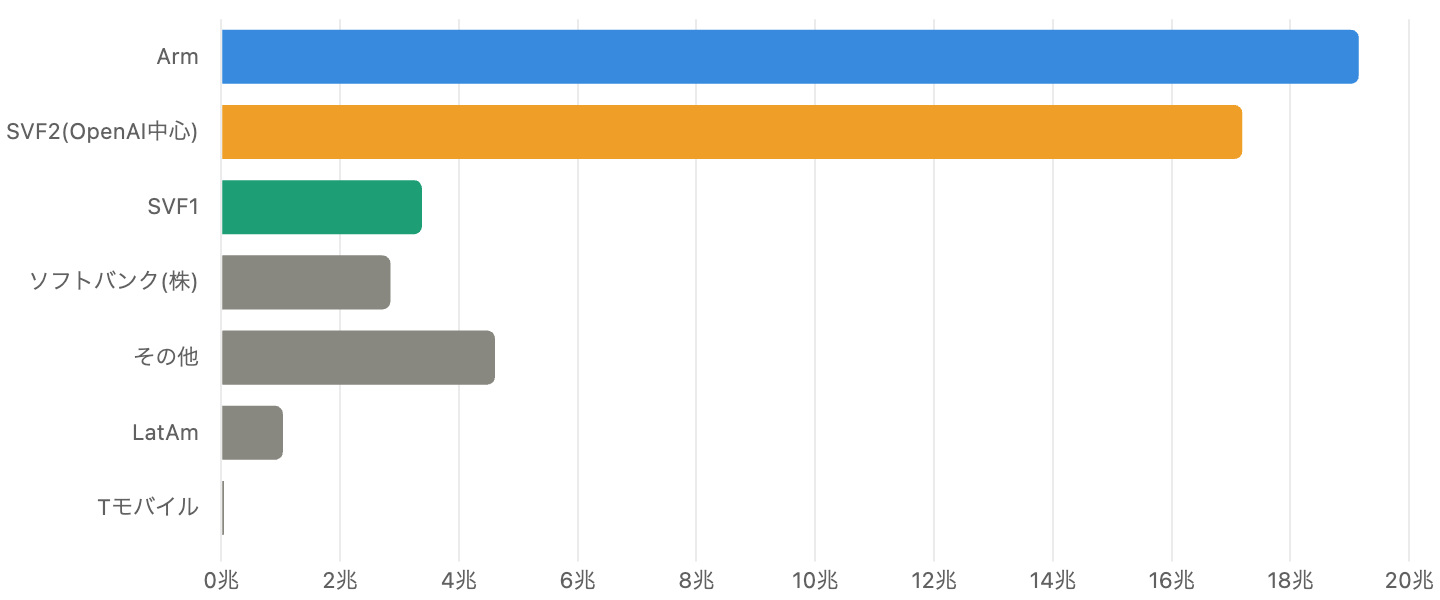
NAVの中身を見ると、Arm(約19.2兆円、39.7%)とビジョンファンド2(SVF2=約17.2兆円、35.6%、中核はOpenAI)の2資産だけで保有株式価値の約75%を占めます。残りはビジョンファンド1(3.4兆円)、国内通信のソフトバンク(株)(9434、2.9兆円)、その他(4.6兆円)など。つまりSBGの価値は、実質的に「Armの株価」と「OpenAIの評価」の2つでほぼ決まる構造です。これは大きな成長期待であると同時に、強烈な集中リスクでもあります(後述)。
4. 損益のボラティリティ:FY2025は過去最高益、しかし「振れる」
投資損益で年により黒字・赤字が激しく入れ替わる。
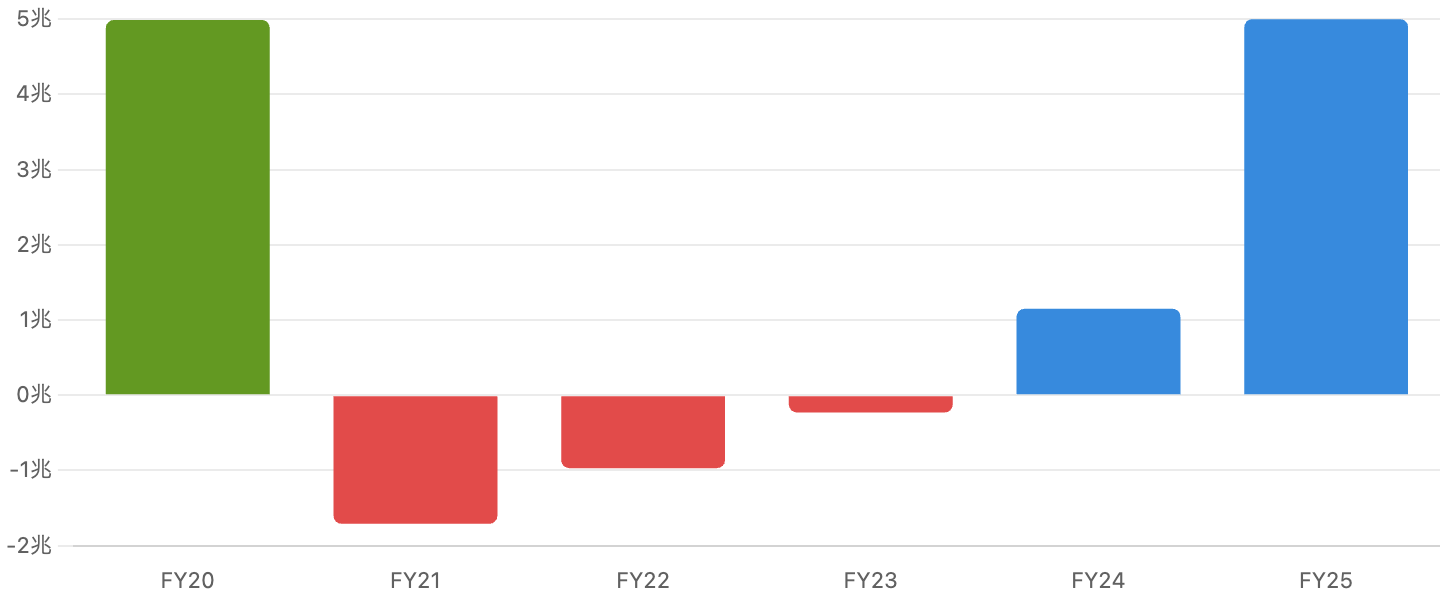
投資会社であるSBGの損益は、保有資産の評価損益でジェットコースターのように変動します。FY2020は+5.0兆円の大幅黒字、しかしテック株急落でFY2021〜FY2023は3年連続の赤字(最大−1.7兆円)。そしてFY2024に黒字転換し、FY2025は純利益+5.0兆円(正確には5兆0,023億円、前期比+333.7%)と日本企業として史上最高益を記録しました。最大の牽引役はOpenAIの評価益で、ビジョンファンドは約460億ドルの利益を計上しています。
ここで重要なのは、この巨額利益の多くが「未上場OpenAI株の含み益(未実現)」だという点です。実際に現金化されたわけではなく、OpenAIの評価が変われば利益も振れます。結論:SBGの単年度の純利益(黒字でも赤字でも)に一喜一憂するのは危険で、評価軸はやはりNAVです。なお、Armは連結子会社のためArm株価の上昇は損益計算書には乗らず、NAVに反映される点も覚えておきましょう。
5. 財務・レバレッジ:規律のカギ「LTV」
SBGが財務規律の中核に置くKPI。平時は25%未満が方針。
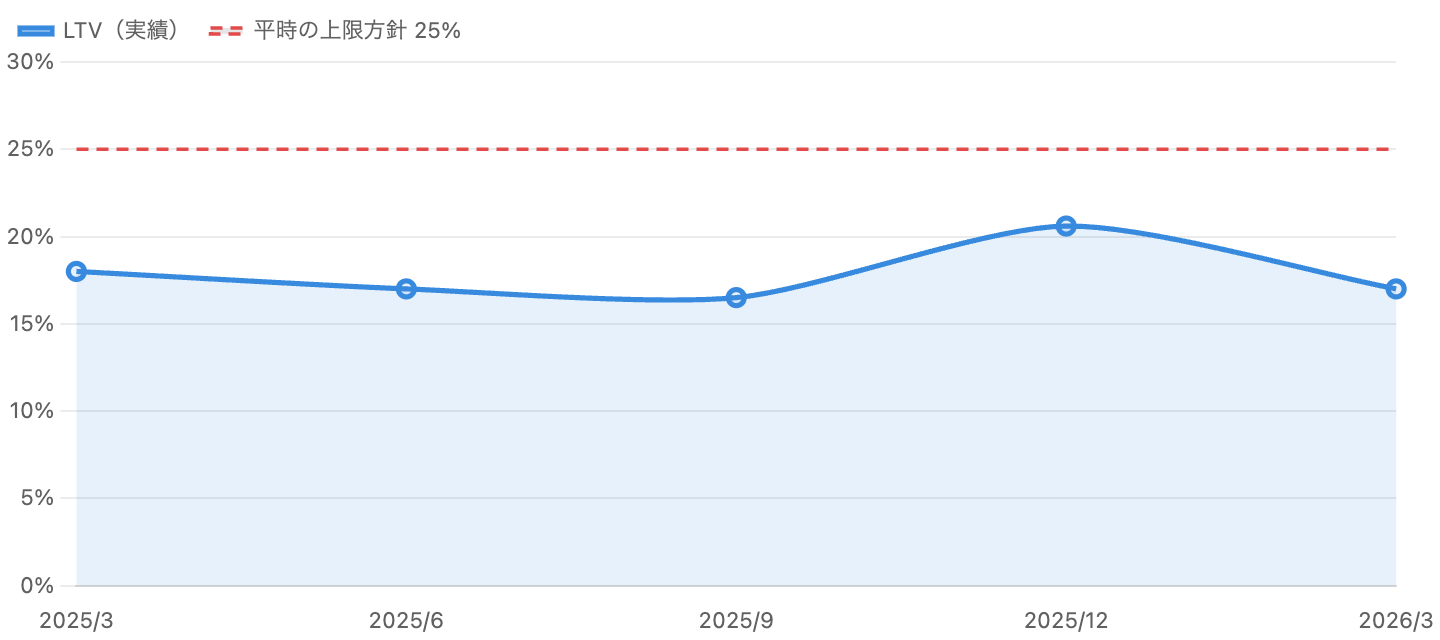
投資会社にとって生命線はレバレッジ(借入)の管理です。SBGはLTV(Loan to Value=純有利子負債÷保有株式価値)を中核KPIとし、平時は25%未満、有事でも35%未満を上限とする方針を掲げています。2026年3月末のLTVは約17%と規律内。2025年12月末に一時20.6%へ上がったのは、OpenAIへの追加出資に向けたブリッジローン活用が主因で、その後の資産売却(NVIDIA株全売却$58.3億など)と保有株上昇で17%へ低下しました。純有利子負債は約8.2兆円、手元流動性は約3.4兆円です。
注意点:LTVの分母は「保有株式価値」なので、Armなどの株価が下落すると分母が縮み、LTVが急上昇します。資産価格の下落局面でレバレッジが効いてくるのが、投資会社の構造的なリスクです。
6. AI戦略:孫正義の「ASI(超知能)」構想
「事実(確定・公式発表)」と「報道・計画」を区別して整理。
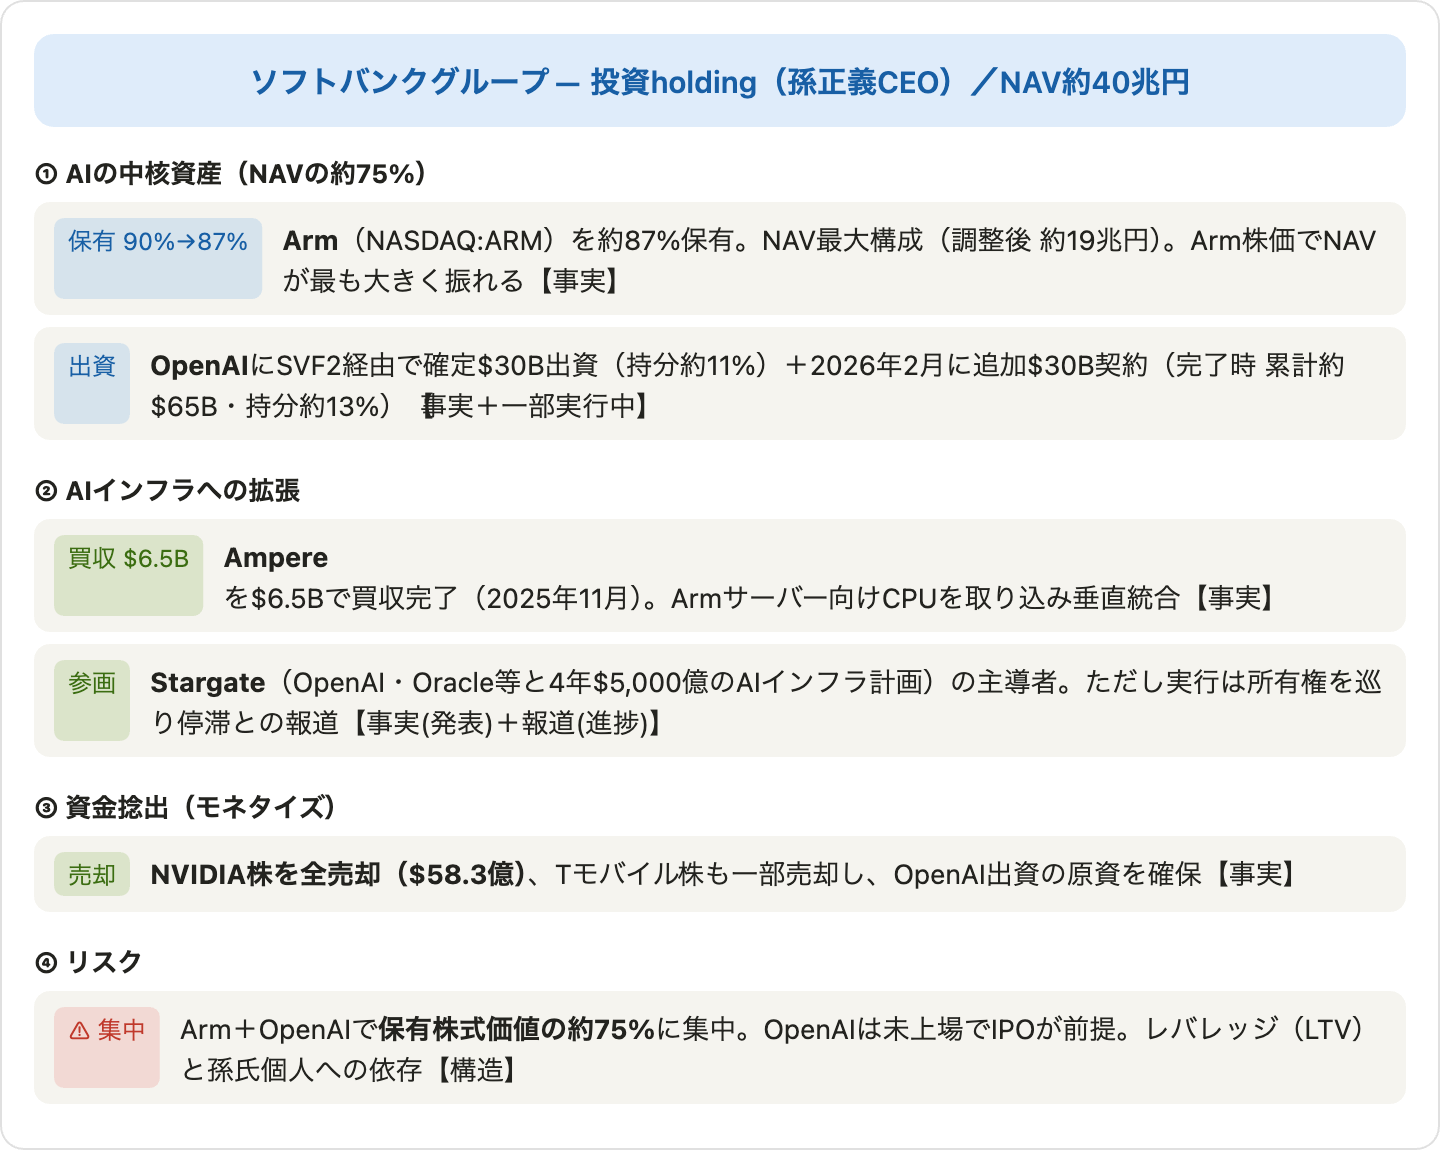
孫正義氏はASI(人間の約1万倍の知能)の到来を掲げ、SBGをその時代の中核プラットフォーマーにすると公言しています。その布石が、①Arm約87%保有(AIチップ設計の中核)、②OpenAIへの巨額出資(確定$30B+2026年2月に追加$30B契約、完了時は累計約$65B・持分約13%)、③Ampere買収$6.5B(Armサーバー垂直統合、2025年11月完了)、④Stargate(OpenAI・Oracle等と4年$5,000億のAIインフラ計画。ただし実行は所有権を巡り停滞との報道)です。これらの原資として、SBGはNVIDIA株を全売却($58.3億)するなど資産売却も進めています。結論:SBGはいまや「AIインフラへの巨大ベット」そのものであり、その成否がNAVと株価を左右します。
2017年「お宝銘柄」、2021年・2023年「割安」と書いた見立ては、どうなったか
このサイトではソフトバンクグループについて、2017年8月「お宝銘柄の株はさらに成長か」、2021年2月「なぜ割安と言えるのか」、2023年8月「なぜ割安といえるのか」の3本を書きました(いずれも本記事に統合)。見立てと答えを並べます。
| 時点と見立て | 2026年の答え |
|---|---|
| 2017年8月:国内携帯・ヤフー・スプリント・ARM・巨額ファンドの複合体。携帯事業は景気に左右されない安定収入で心強い | 会社の形が変わった。国内通信は分離上場(ソフトバンク9434)し、スプリントは合併で手放した。いまのSBGはArmとOpenAIに集中する「投資の器」で、2017年に土台とみた安定収入は本体から離れている。同じ「ソフトバンク」でも9984と9434は別の会社 |
| 2021年2月・2023年8月:株を保有する会社なので、売上や利益ではなく保有株の価値から純有利子負債を引いた株主価値で評価すべき。その物差しで見ると割安 | 評価の方法は当たり、「割安」は解消された。本記事の中心も同じNAV(保有資産の価値−純有利子負債)です。そして歴史的なディスカウントは2026年に解消へ向かった。NAVに対する時価総額の差で見ていた「割安」は、株価が追いついたことで消えた |
| 2021年:「群戦略」で各分野のトップ企業に3割以下を出資し急成長する | 集中に変わった。投資先を広く持つ形から、ArmとOpenAIという少数の資産に集中する形へ。損益は投資の評価損益で激しく振れ、2026年4〜6月期は利益△17.7%でもNAVは過去最高の72.3兆円という矛盾が起きた |
9年分から言えることは、評価の物差しを正しく選べても、その物差しで測った「割安」はいつか埋まるということです。2021年・2023年のNAVによる評価は方法として正しく、実際にディスカウントは縮みました。ただしいま同じ物差しを当てると、もう割安とは言えません。次に見るのは、LTV(レバレッジの規律)と、集中したArm・OpenAIの価値が動いたときにNAVがどう振れるかです(今後の展望)。
7. リスクと注意点
- ディスカウント解消=安全余裕の低下:長年の「割安」が解消した今、株価はNAV相応まで買われており、下振れ余地が相対的に大きくなった。
- 2資産への集中(Arm+OpenAI):保有株式価値の約75%が2資産。Arm株は2025年12月に約20%急落し四半期NAVが−2.4兆円となった実績もあり、変動が業績・NAV・LTVに直結。
- レバレッジ/LTVリスク:保有株が下落すると分母縮小でLTVが急騰。OpenAI出資のため最大$40Bのブリッジ枠も組成しており、金利・調達環境に脆弱。
- 未上場・回収リスク:OpenAIへ累計約$65B(予定)を投じるが、取得は未上場優先株でIPOが前提。上場時期・評価額は未確定。
- Stargate等インフラ計画の不確実性:$5,000億計画はパートナー間の対立・停滞も報じられ、SBGの資金リード負担が重い。
- 孫正義氏への依存(キーマンリスク):投資判断とビジョンが孫氏個人に強く依存し、統治・後継の不透明感が残る。
8. 今後の展望:AIの主役か、レバレッジド・ベットか
強気に見れば、SBGはArm(AI設計)とOpenAI(生成AIの先頭)という時代の中核資産を握り、ディスカウント解消で市場の評価もそれに追いつきつつあります。FY2025の史上最高益はその追い風を象徴します。一方で慎重に見れば、その価値は2つの資産の株価・評価に極端に依存し、巨額の借入を伴う「レバレッジの効いたAIベット」です。AIブームが続けば爆発力がありますが、調整局面では下落とLTV悪化が同時に襲う非対称性を抱えます。
9. まとめ:中身(NAV)で見る、孫正義のAI帝国
SBGは売上やPERでは測れない「投資の器」であり、評価軸はあくまでNAVとディスカウントです。2026年は、長年40〜60%だったディスカウントがAI再評価でほぼ解消し、FY2025には史上最高益+5.0兆円を計上した、歴史的な転換の年でした。ただしそれは「割安の解消」でもあり、いまのSBGはArm+OpenAIという2資産への集中とレバレッジを抱えた、ハイリスク・ハイリターンのAIベットです。事業の物語(孫氏のASI構想)に惹かれるほど、NAVの中身・集中度・LTVという冷徹な数字から目を離さないことが、この銘柄に求められる規律です。
データソース & 検証
- NAV・構成・LTV:SBG公式IR(「株主価値」「SOTP(NAV per Share)」ページ、FY2025 Q4決算説明会資料、2026年5月13日)。NAV・時価総額・ディスカウント・LTVは公式PDFの一次データで確認。
- 業績:SBG FY2025連結財務報告(2026年5月13日)。純利益¥5,002,271M(+333.7%)等を原文一致で確認。クロスチェックにCNBC・日経等。
- 株価・時価総額:2026年6月25日時点(株価¥7,118、時価総額約40.6兆円、公式発行株式5,699百万株ベース)。NAV/株は3月末公式値¥7,029。
- AI戦略:SBG公式プレス(OpenAI出資・Ampere買収・ブリッジ枠)。Stargateの進捗・ASI到来時期等は報道・計画ベースとして区別。
本記事は公開情報(主にSBG公式IR)を複数系統で確認していますが、数値には集計方法や時点による差異が含まれます。NAV・ディスカウント・LTVは2026年3月末の公式値、株価・時価総額は2026年6月25日時点で、両者には時点差があります(直近の実勢NAVは未開示、次回は2026年8月のQ1決算)。「事実(確定財務・公式発表)」と「報道・計画」は本文中で区別しています。本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任でお願いいたします。
📊 関連記事:市場全体が今割高か割安かはバフェット指数の記事で解説しています。個別株の評価とあわせてご参考にどうぞ。
あわせて読みたい:ソフトバンク系と日本のネット企業
実際に買うところまで進むなら
この記事で見てきたような決算の読み方は、どの証券会社で買っても同じように使えます。口座そのものの違いは手数料・取扱商品・使い勝手なので、下の記事で比べてみてください。